Temel Çıkarımlar
- Gelir artışı: Q3 2026 toplam geliri %2,1 YoY artarak €67.7 M (≈$75.6 M) oldu. RapidFit ve Eyewear'in satışı dışarıda bırakıldığında organik büyüme %4,9 idi.
- Kar baskısı: Net kar €1.38 M (-%25 YoY) seviyesine geriledi ve düzeltilmiş EBITDA €8.05 M oldu, bu durum artan Ar-Ge harcaması ve zayıf yazılım franchise'ından kaynaklandı.
- Medikal hakimiyeti: Medikal bölümü €36.5 M üretti, %9,7 artışla toplam satışların ≈%54'ünü temsil etti, ancak EBITDA marjı %30,6'dan %27,4'e düştü.
- Üretimde toparlanma: Havacılık & savunma geliri hafifçe artarak 2025 yavaşlamasından sonra bir iyileşmenin başladığını gösterdi.
- Tahmin değişmedi: Kar düşüşüne rağmen Materialise FY 2026 gelir ve EBITDA görünümünü aynı tuttu.
Materialise Q3 2026 Genel Bakış
Materialise (Euronext Brussels / Nasdaq: MTLS) karışık bir üçüncü çeyrek performansı sergiledi. Üst satır rakamları hafifçe artarken, alt satır artan maliyetler ve zayıf bir yazılım segmenti nedeniyle sıkıştı. Şirketin kişiselleştirilmiş medikal çözümlere stratejik odaklanması, artan araştırma ve geliştirme harcamalarının kısa vadeli maliyetini absorbe ederken büyümesinin büyük bir kısmını yönlendirmeye devam ediyor.
Gelir Özeti
| Segment | Q3 2026 Revenue | YoY Δ% | Adjusted EBITDA | EBITDA Margin |
|---|---|---|---|---|
| Medical | €36.5 M ($40.7 M) | +9.7% | €10.0 M | 27.4% |
| Manufacturing (Aerospace & Defense) | €20.2 M ($22.5 M) | +3.2% | €5.3 M | 26.2% |
| Software | €10.9 M ($12.4 M) | -5.8% | €2.8 M | 25.7% |
| Total | €67.7 M ($75.6 M) | +2.1% | €8.05 M | 11.9% |
Rakamlar yuvarlanmıştır; EBITDA marjları düzeltilmiş bazda hesaplanmıştır.
Medikal Bölüm – Maliyet Primiyle Büyüme
Medikal iş artık Materialise'in toplam gelirinin yarıdan biraz fazlasını oluşturuyor. %9,7'lik üst satır artışı, hasta-spesifik implantlar, cerrahi rehberler ve biyouyumlu polimerlere artan talep sayesinde gerçekleşti. Ancak, bölümün EBITDA marjı %3,2 puan düşerek %27,4 oldu; çünkü Ar-Ge harcamaları €6.2 M'ye yükseldi, bir yıl önceki €5.1 M seviyesinden artış gösterdi.
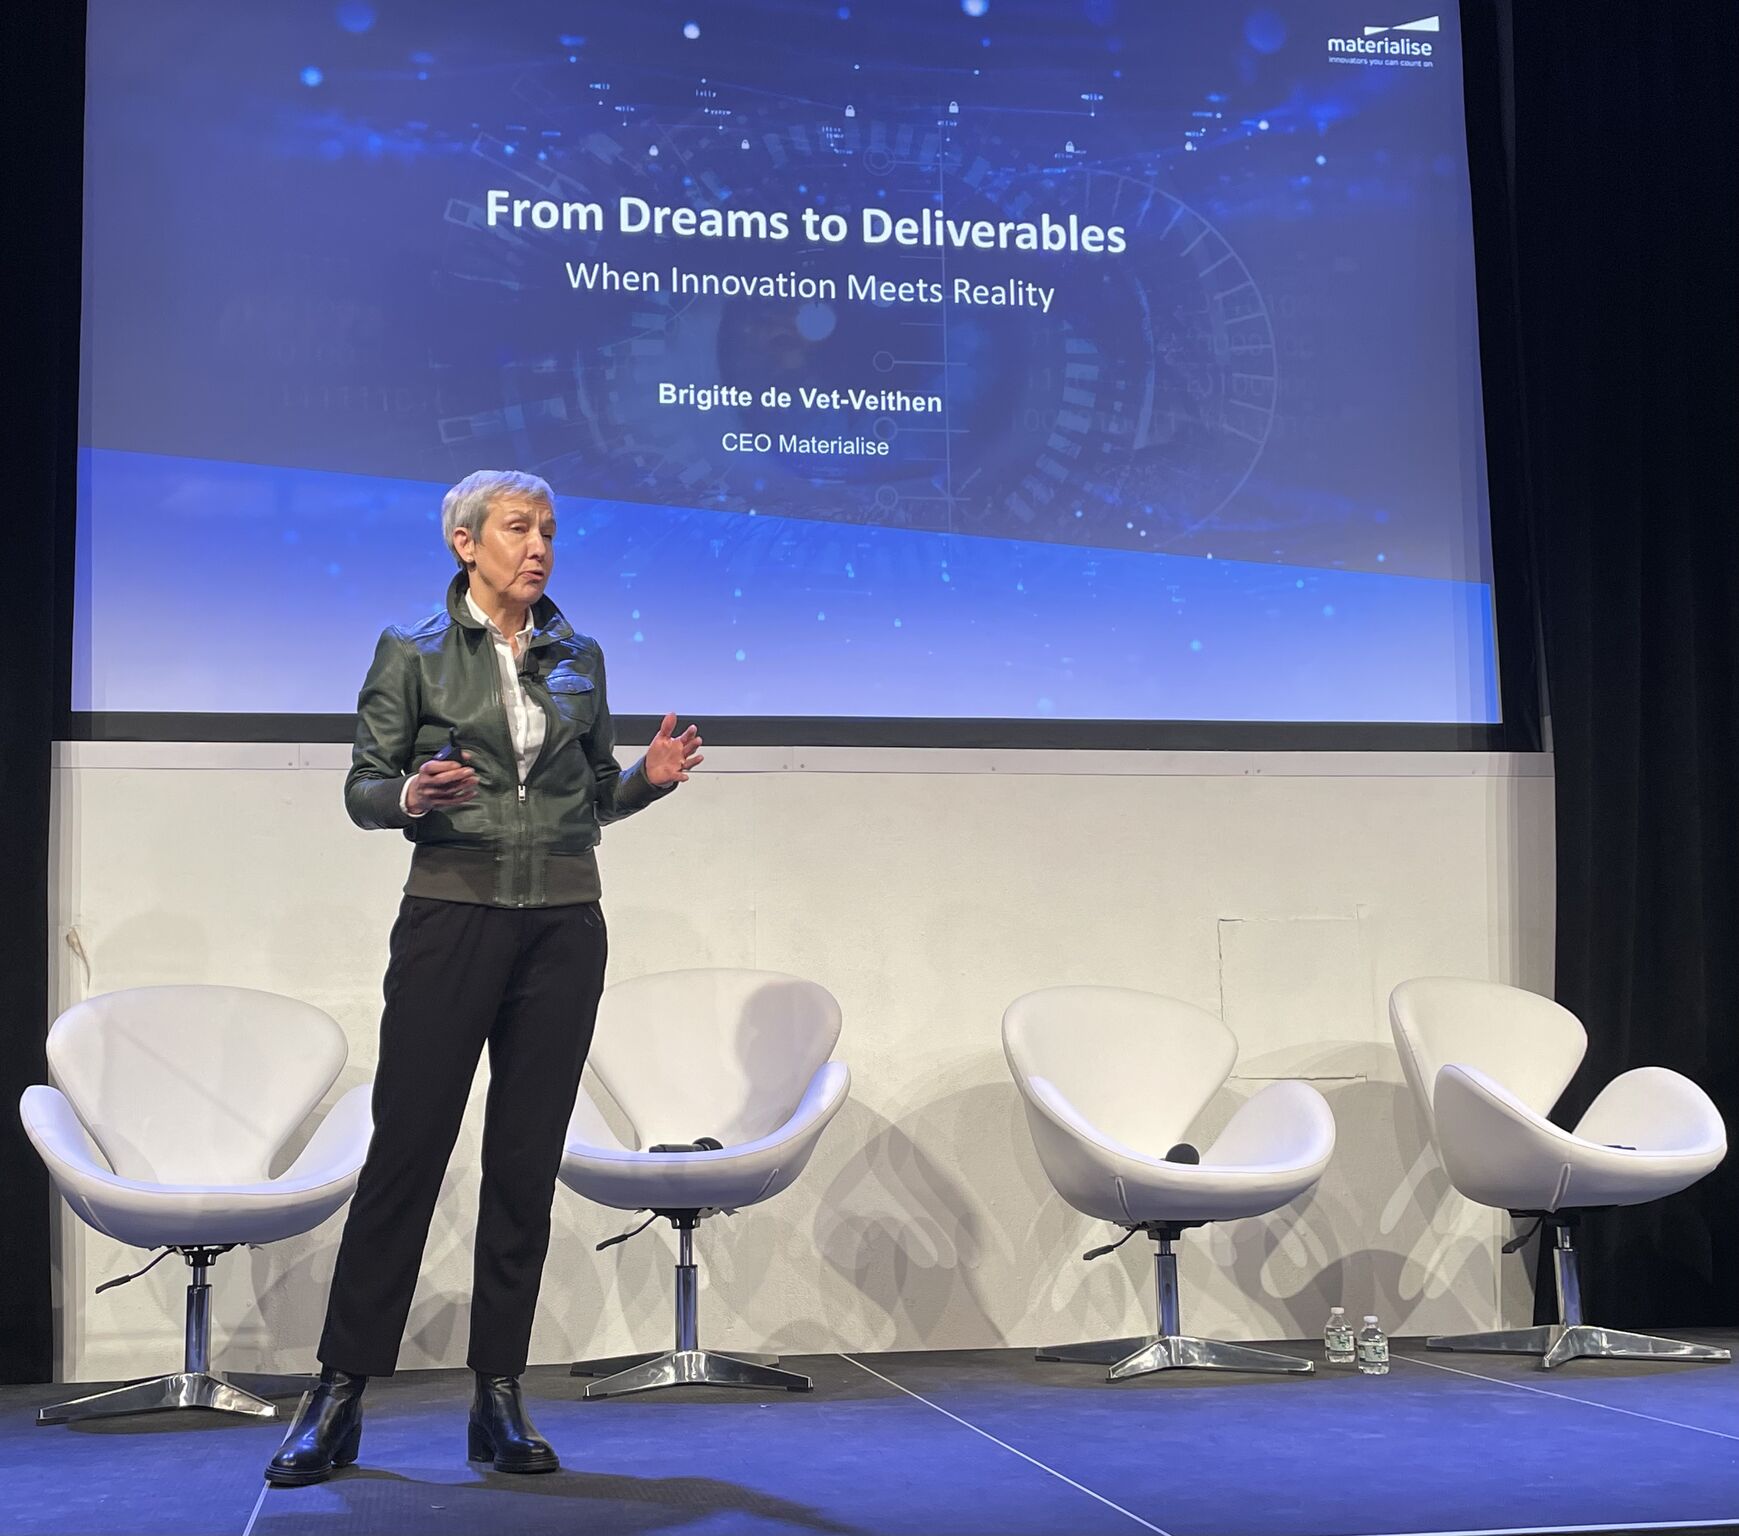
“Kişiselleştirilmiş klinik çözümlerde gerçek bir ivme görüyoruz ve benimseme oranını artırmak için yatırımları hızlandırdık,” dedi CEO Brigitte de Vet-Veithen kazanç çağrısında.
Q3'teki önemli ürün lansmanları:
- Entegre kafes yapılarıyla daha hızlı osseointegrasyon sağlayan geliştirilmiş CMF (cranio-maxillo-facial) implant hattı.
- Ortalama 12 dakika cerrahi süresini azaltan yeni nesil hasta-spesifik ortopedik rehber.
- Materialise Health Platform'un dört yeni hastane ağı için uzaktan tasarım iş birliğini destekleyecek şekilde genişletilmesi.
Üretim – Erken Toparlanma İşaretleri
2025'teki keskin düşüşün ardından, Üretim segmenti havacılık ve savunma sözleşmeleri sayesinde hafif bir büyüme kaydetti. Gelir %3,2 arttı ve segmentin düzeltilmiş EBITDA marjı %26,2 seviyesinde sabit kaldı; bu durum, şirketin yazıcı filosunun %78'ine kadar kapasite kullanımının artması ve yüksek değerli metal parçalar üzerindeki fiyat iyileştirmeleriyle yansıyor.
Yazılım – Zayıf Bağ
Yazılım geliri %5,8 düştü; bu durum büyük ölçüde Materialise Magics paketi için gecikmiş yenileme döngüleri ve yeni 3DXpert analiz modülünün yavaş benimsenmesinden kaynaklandı. Bölümün EBITDA marjı %25,7'ye geriledi; bu da CFO'nun 2027 yol haritasını abonelik-bazlı fiyatlandırma ve yapay zeka-destekli tasarım otomasyonu üzerine odaklamasını tetikledi.
Karşılaştırma: Medikal vs. Üretim Kârlılığı
| Metric | Medical | Manufacturing |
|---|---|---|
| Revenue Share | 54% | 30% |
| YoY Revenue Growth | +9.7% | +3.2% |
| Adjusted EBITDA | €10.0 M | €5.3 M |
| EBITDA Margin | 27.4% | 26.2% |
| R&D Intensity (R&D/Revenue) | 17.0% | 9.5% |
Tablo, Medikal'in daha yüksek mutlak kazanç sağladığını, ancak kârlılığının Üretim'e göre Ar-Ge harcamasına daha duyarlı olduğunu gösteriyor.
Sonuç
Materialise'in Q3 2026 sonuçları klasik bir büyüme-kâr ikilemini ortaya koyuyor. Medikal bölümün hızlı genişlemesi—toplam satışların yarıdan fazlasını şimdi sorumlu—şirketin kişiselleştirilmiş sağlık hizmetlerine stratejik bahisini doğruluyor, ancak beraberindeki Ar-Ge artışı kısa vadeli marjları düşürüyor. Üretim temkinli bir iyileşme gösterirken, Yazılım kazançları çekiştirmeye devam ediyor. Tam-yıl rehberliğini koruyarak Materialise, mevcut yatırım aşamasının 2027'de daha güçlü kârlılığa dönüşeceğine, yazılım yenileme oranlarının iyileşmesi ve üretim kapasitesinin artması koşuluyla güveniyor.


