Wichtige Erkenntnisse
- Umsatzwachstum: Der Gesamtumsatz im 3. Quartal 2026 stieg um 2,1 % gegenüber dem Vorjahr auf 67,7 M € (≈75,6 M $). Bereinigt um die Veräußerung von RapidFit und Eyewear betrug das organische Wachstum 4,9 %.
- Gewinndruck: Der Nettogewinn sank auf 1,38 M € (-25 % YoY) und das bereinigte EBITDA fiel auf 8,05 M €, bedingt durch höhere F&E-Ausgaben und ein schwaches Software-Franchise.
- Medizinische Dominanz: Die Medizin-Division erwirtschaftete 36,5 M €, ein 9,7 % Anstieg, und machte ≈54 % des Gesamtumsatzes aus, jedoch sank ihre EBITDA-Marge von 30,6 % auf 27,4 %.
- Erholung im Fertigungsbereich: Der Umsatz in Luft- und Raumfahrt & Verteidigung stieg moderat, was den Beginn einer Erholung nach dem Abschwung 2025 anzeigt.
- Guidance unverändert: Trotz des Gewinnrückgangs hielt Materialise seine Umsatz- und EBITDA-Prognose für das Geschäftsjahr 2026 bei.
Materialise Q3 2026 Übersicht
Materialise (Euronext Brüssel / Nasdaq: MTLS) verzeichnete im dritten Quartal ein gemischtes Ergebnis. Während die Umsatzzahlen leicht stiegen, wurde das Ergebnis durch steigende Kosten und ein schwächeres Software-Segment belastet. Der strategische Fokus des Unternehmens auf personalisierte medizinische Lösungen treibt weiterhin den Großteil des Wachstums, obwohl die kurzfristigen Aufwendungen für intensivierte Forschung und Entwicklung getragen werden.
Umsatz-Snapshot
| Segment | Umsatz Q3 2026 | YoY Δ% | Bereinigtes EBITDA | EBITDA-Marge |
|---|---|---|---|---|
| Medical | 36,5 M € (40,7 M $) | +9,7 % | 10,0 M € | 27,4 % |
| Manufacturing (Aerospace & Defense) | 20,2 M € (22,5 M $) | +3,2 % | 5,3 M € | 26,2 % |
| Software | 10,9 M € (12,4 M $) | -5,8 % | 2,8 M € | 25,7 % |
| Total | 67,7 M € (75,6 M $) | +2,1 % | 8,05 M € | 11,9 % |
Zahlen sind gerundet; EBITDA-Margen werden auf bereinigter Basis berechnet.
Medizinische Division – Wachstum mit Kostenprämie
Das Medizin-Geschäft macht jetzt etwas mehr als die Hälfte des Gesamtumsatzes von Materialise aus. Der 9,7 %ige Umsatzanstieg wurde durch die wachsende Nachfrage nach patientenspezifischen Implantaten, chirurgischen Führungen und biokompatiblen Polymeren getrieben. Die EBITDA-Marge der Division schrumpfte jedoch um 3,2 Prozentpunkte, da die F&E-Ausgaben auf 6,2 M € stiegen, gegenüber 5,1 M € im Vorjahr.
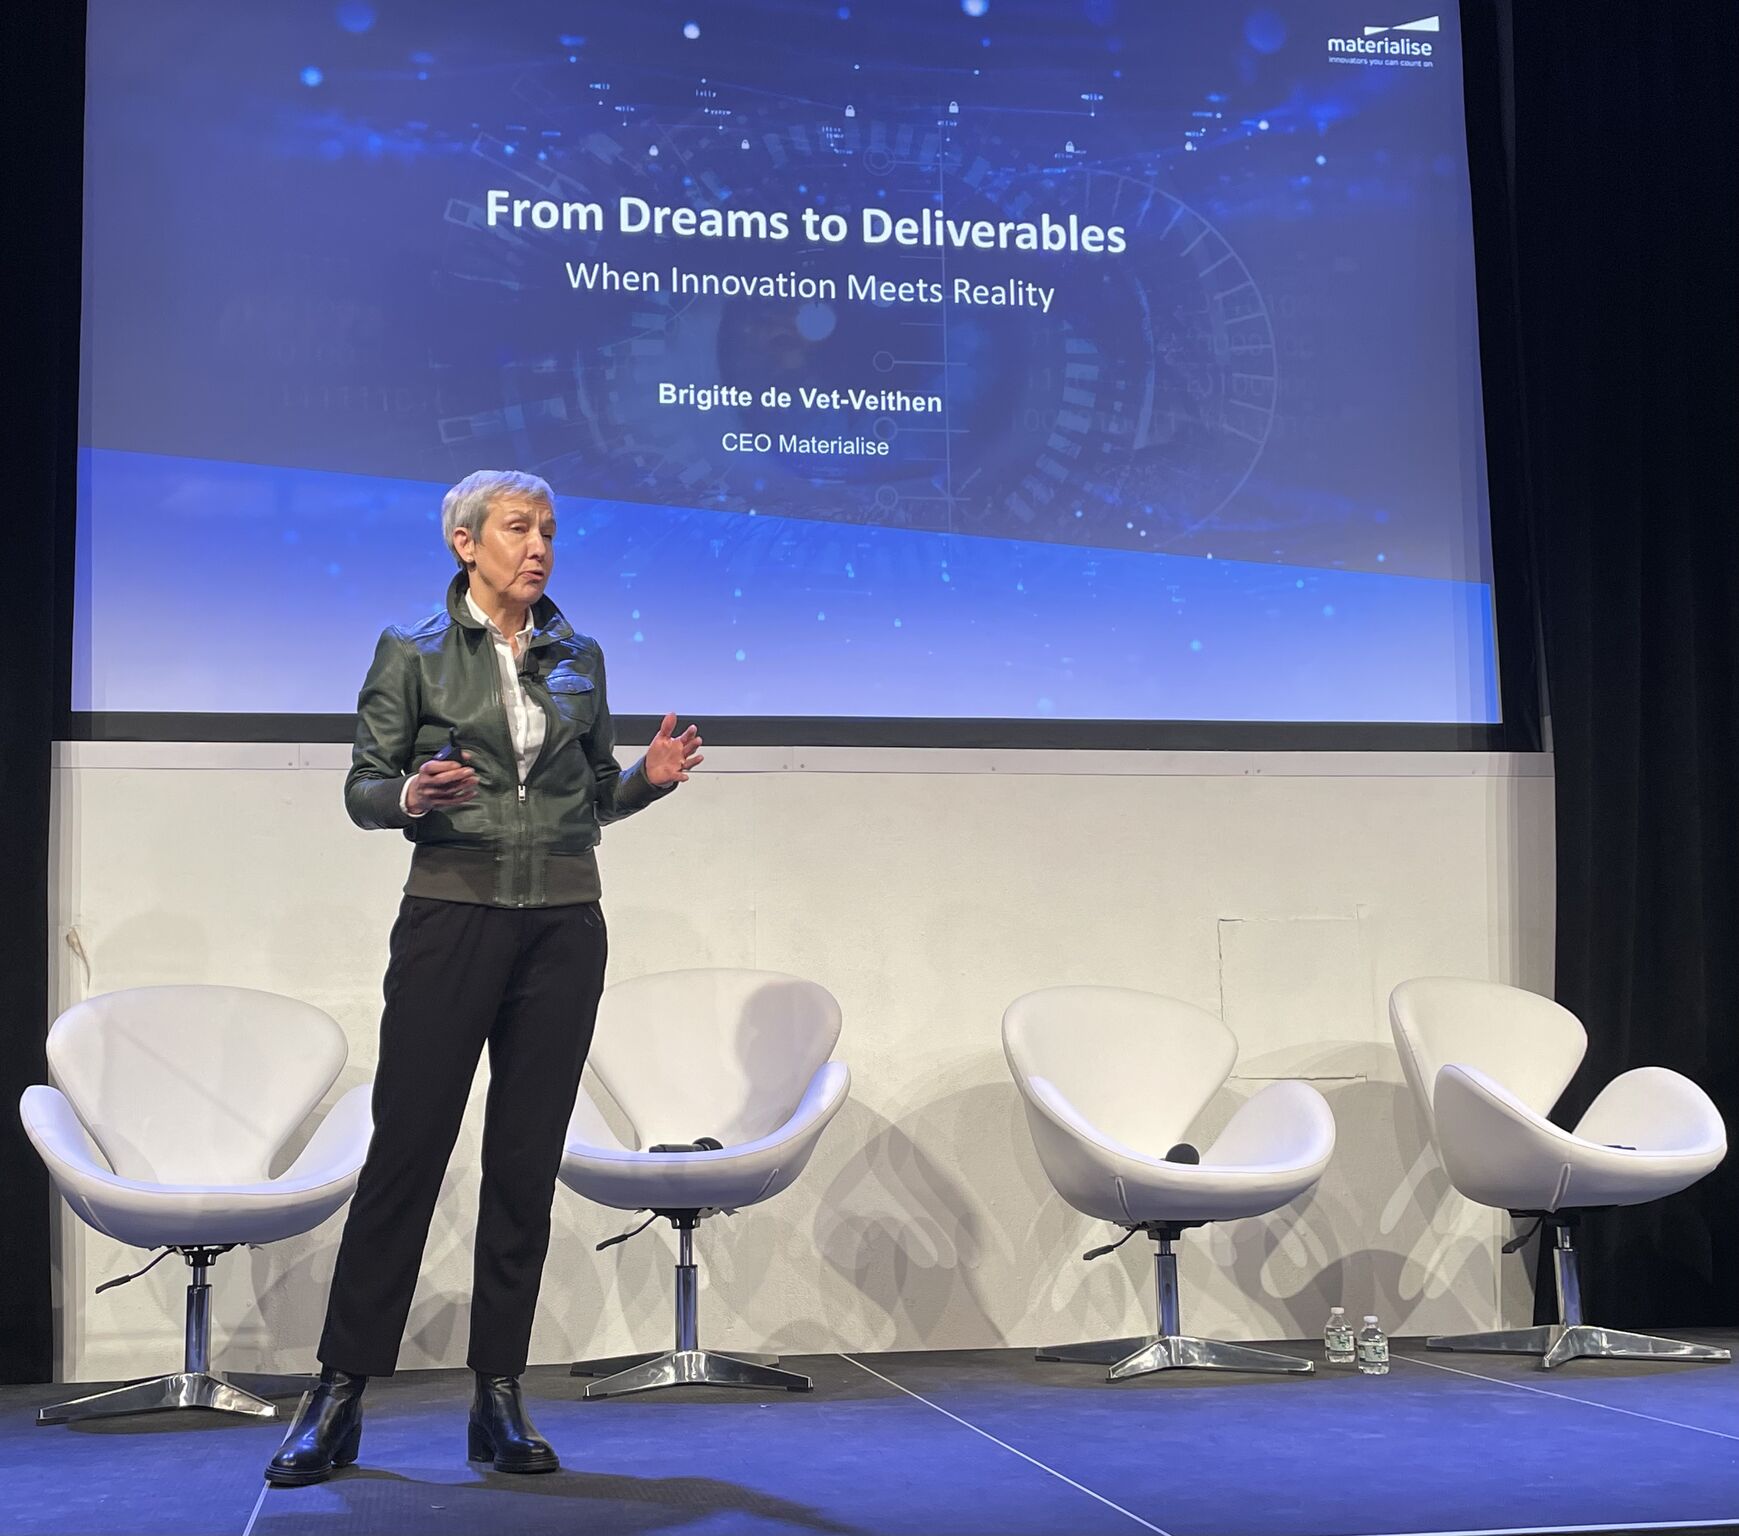
„Wir sehen echte Dynamik bei personalisierten klinischen Lösungen und haben die Investitionen beschleunigt, um die Adoption zu skalieren“, sagte CEO Brigitte de Vet-Veithen während der Ergebnispräsentation.
Wichtige Produkteinführungen im Q3:
- Eine verbesserte CMF (cranio-maxillo-facial) Implantatlinie mit integrierten Gitterstrukturen für schnellere Osseointegration.
- Ein next-generation patientenspezifischer orthopädischer Führer, der die Operationszeit im Durchschnitt um 12 Minuten pro Fall reduziert.
- Ausbau der Materialise Health Platform, um die remote Design-Zusammenarbeit in vier neuen Krankenhausnetzwerken zu unterstützen.
Fertigung – Frühe Anzeichen einer Erholung
Nach einem starken Rückgang 2025 verzeichnete das Fertigungssegment ein modestes Wachstum, angetrieben durch Aufträge in Luft- und Raumfahrt sowie Verteidigung. Der Umsatz stieg um 3,2 %, und die bereinigte EBITDA-Marge des Segments blieb stabil bei 26,2 %, was eine verbesserte Kapazitätsauslastung (bis zu 78 % der Druckerflotte) und bessere Preisgestaltung bei hochwertigen Metallteilen widerspiegelt.
Software – Das schwache Glied
Der Software-Umsatz fiel um 5,8 %, hauptsächlich wegen verzögerter Erneuerungszyklen für die Materialise Magics-Suite und langsamer Aufnahme des neuen 3DXpert-Analysemoduls. Die EBITDA-Marge der Division sank auf 25,7 %, was den CFO veranlasste, eine Roadmap für 2027 mit Fokus auf abonnementbasierte Preise und KI-unterstützte Design-Automatisierung zu betonen.
Vergleich: Medizin vs. Fertigung – Rentabilität
| Kennzahl | Medical | Manufacturing |
|---|---|---|
| Umsatzanteil | 54 % | 30 % |
| YoY-Umsatzwachstum | +9,7 % | +3,2 % |
| Bereinigtes EBITDA | 10,0 M € | 5,3 M € |
| EBITDA-Marge | 27,4 % | 26,2 % |
| F&E-Intensität (F&E/Umsatz) | 17,0 % | 9,5 % |
Die Tabelle zeigt, dass die Medizin-Division zwar höhere absolute Erträge liefert, ihre Rentabilität jedoch stärker von den F&E-Ausgaben abhängt als die Fertigung.
Fazit
Die Q3-2026-Ergebnisse von Materialise illustrieren den klassischen Trade-off zwischen Wachstum und Profitabilität. Das rasche Wachstum der Medizin-Division – jetzt verantwortlich für mehr als die Hälfte des Gesamtumsatzes – bestätigt die strategische Wette des Unternehmens auf personalisierte Gesundheitslösungen, doch der begleitende F&E-Anstieg drückt die kurzfristigen Margen. Die Fertigung zeigt eine vorsichtige Erholung, während die Software weiterhin das Ergebnis belastet. Durch die Beibehaltung der Jahres-Guidance signalisiert Materialise Vertrauen, dass die aktuelle Investitionsphase zu höherer Rentabilität im Jahr 2027 führt, vorausgesetzt, die Erneuerungsraten der Software verbessern sich und die Fertigungskapazität steigt weiter.


