Temel Çıkarımlar
- Amaero’nun ABD IPO’su, 7,46 M hisseyi $7.06 üzerinden satarak ≈ $52.6 M toplaması planlanırken, “olumsuz piyasa koşulları” nedeniyle ertelendi.
- Şirketin SEC kaydı hâlâ aktif, ancak yeni bir teklif tarihi açıklanmadı.
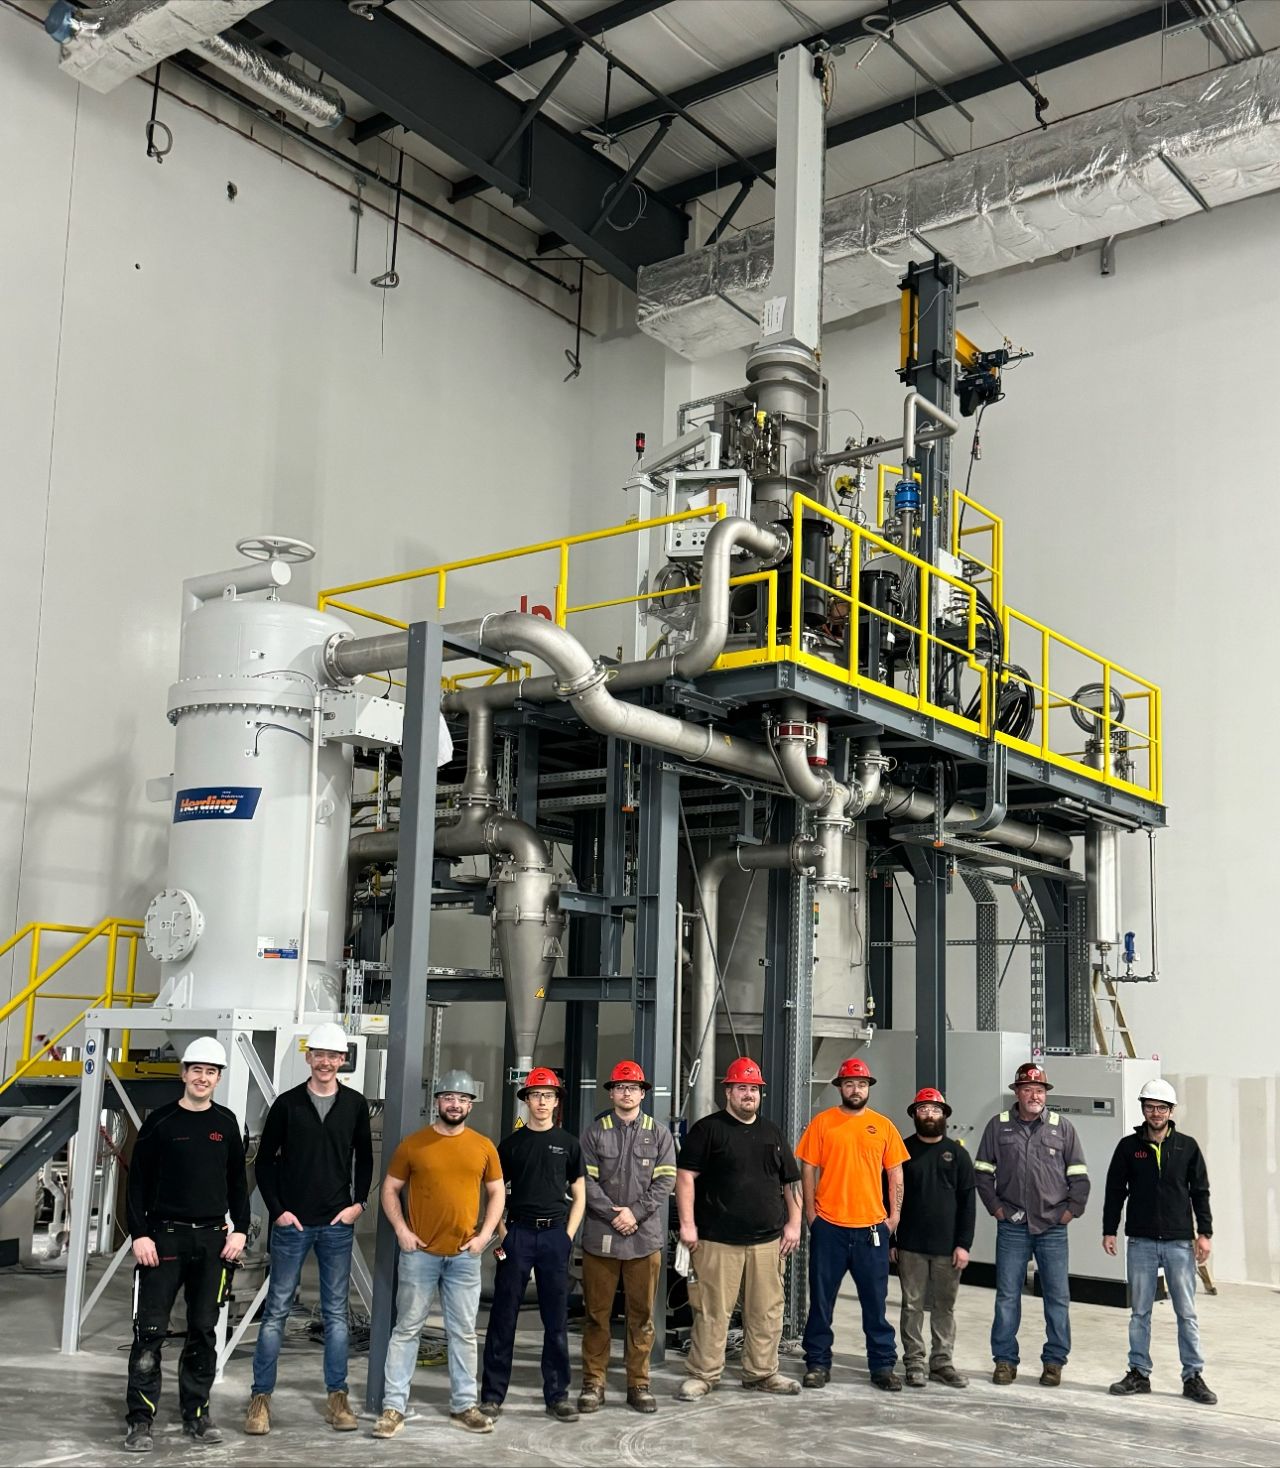
- Amaero’nun Tennessee tesisinde şu anda ≈ 680 t/yr küresel refrakter ve titanyum-alaşımlı toz üretiliyor; Haziran 2027 için planlanan dördüncü EIGA atomizatörü kapasiteyi ≈ 920 t/yr’ye çıkaracak.
- Şu ana kadar yatırılan toplam sermaye: $48.3 M (30 Haz 2026’ya kadar); ek $16.5 M son genişleme için ayrılmıştır.
- IPO gelirleri, kalan $16.5 M genişlemeyi finanse etmek ve ABD pazarına giriş için çalışma sermayesi esnekliği sağlamak amacıyla kullanılacaktı.
Arka Plan: Ertelenen Nasdaq Listesi
Amaero, eklemeli imalat (AM) ve toz-metallurji sıcak-izostatik presleme (PM-HIP) için yüksek-sağlamlık metal tozları konusunda uzman bir şirkettir ve Eylül 2026’da ABD Menkul Kıymetler ve Borsa Komisyonu’na Form S-1 dosyalamıştır. Prospektüs, Nasdaq Global Select Market’te AMRO ticker’ı altında yaklaşık 7.5 milyon hisse teklifini özetlemiştir. Hisse başına $7.06 prospektüs fiyatı ile brüt gelir $52.6 milyon olacaktı.
24 Eyl 2026 tarihinde şirket, “olumsuz piyasa koşulları” nedeniyle bir ertelemeyi duyurdu. Kayıt beyanı dosyada kalmaya devam ediyor, ancak SEC henüz yürürlüğe girdiğini ilan etmedi ve Amaero revize bir takvim açıklamadı.
Genişleme Stratejisi: Tennessee’da Toz Üretimi
Mevcut Tesis Alanı
Konum: McDonald, Tennessee
Temel teknolojiler:
- Elektrot Indüksiyon Eritme İnert Gaz Atomizasyonu (EIGA) – üç birim çalışıyor (üçüncüsü Haz 2026’da devreye alındı).
- PM-HIP büyük ölçekli bileşen konsolidasyonu için.
Yıllık üretim (2026): ≈ 680 metrik ton küresel refrakter ve titanyum-alaşımlı toz.
Planlanan Kapasite Artışı
| Metri̇k | Bugün (2026) | 4. EIGA sonrası (Haz 2027) |
|---|---|---|
| EIGA birimleri | 3 | 4 |
| Toz kapasitesi | 680 t/yr | 920 t/yr |
| Ek sermaye ihtiyacı | – | $16.5 M |
| Önemli harcama kalemleri | – | $3.3 M (4. EIGA) $2.2 M (argon-gaz geri dönüşümü) $11 M (işleme & PM-HIP ekipmanı) |
Dördüncü atomizatör, throughput’u ≈ %35 artırması bekleniyor ve Amaero’yu, AM-uyumlu tozlara ihtiyaç duyan havacılık, savunma ve yüksek-performanslı otomotiv sektörlerindeki artan talebi karşılayacak konuma getiriyor.
ABD İnşaatına Finansal Taahhüt
- Şimdiye kadar yatırılan sermaye (30 Haz 2026’ya kadar): $48.3 M arazi, bina ve temel ekipman için.
- Gelecek harcamalar (projeksiyon): $16.5 M, aşağıdaki gibi dağıtılmıştır:
| Kategori | Miktar (US$) |
|---|---|
| Dördüncü EIGA sistemi | 3.3 M |
| Argon-gaz geri dönüşüm döngüsü | 2.2 M |
| Toz-işleme & PM-HIP donanımı | 11 M |
| Tesis yükseltmeleri & kontenjan | — |
Bu harcamalar büyük ölçüde IPO gelirleriyle karşılanacak, mevcut nakit rezervleri ve olası borç tesisleriyle desteklenecektir.
Piyasa Bağlamı
Küresel metal-toz pazarı, $13.2 B’ye ulaşması bekleniyor (2030), %9.4 CAGR ile büyüyor (Kaynak: MarketsandMarkets, 2025). ABD talebi, savunma-ağırlıklı AM programları ve Federal Havacılık İdaresi’nin hafif titanyum bileşenleri teşvikiyle hızlanıyor. Amaero’nun küresel, düşük-oksijen tozlara odaklanması, havacılık OEM’lerinin katı spesifikasyonlarıyla uyumlu olup, genellikle daha yüksek safsızlık seviyeleri sunan geleneksel gaz-atomize üreticilere kıyasla rekabet avantajı sağlıyor.
Karşılaştırma: EIGA vs. Geleneksel Gaz Atomizasyonu
| Özellik | EIGA (Amaero) | Geleneksel Gaz Atomizasyonu |
|---|---|---|
| Parçacık küreselliği | > %99 | %95-%98 |
| Oksijen içeriği | < %0.02 | %0.03-%0.05 |
| Enerji verimliliği | ~ %15 daha düşük özgül enerji tüketimi | Daha yüksek |
| Üretim esnekliği | Hızlı alaşım değişimi (≤ 48 s) | Uzun değişim (≥ 72 s) |
| Sermaye maliyeti (birim) | $8-9 M | $6-7 M (daha düşük ön maliyet, daha yüksek işletme maliyeti) |
EIGA’nın üstün parçacık kalitesi, aşağı akış işleme süresini azaltır ve AM yapılarında parça yoğunluğunu artırır, bu da daha yüksek sermaye harcamasını haklı çıkarır.
Görünüm
IPO gecikmesi, Amaero’nun kısa vadeli likiditesine belirsizlik getirse de, şirketin sermaye yoğun genişlemesi zaten iç nakit akışı ve önceki finansman turlarıyla iyi finanse edilmiştir. Dördüncü EIGA sisteminin tamamlanması ~ 240 t/yr ek kapasite açacak ve Amaero’nun hızlı büyüyen ABD metal-toz pazarında daha büyük bir pay yakalamasını sağlayacaktır.
Sonuç
Amaero’nun $52.6 M Nasdaq debutunu ertelemesi, stratejik yön değişikliği değil, kısa vadeli piyasa dalgalanması nedeniyle alınmış bir karardır. Şirket, $16.5 M’lik bir genişlemeyi tamamlamak için yolunda ve yıllık toz üretimini 680 t’den 920 t’ye, %35 artışla dördüncü EIGA atomizatörü sayesinde yükseltecek. Sağlam bir sermaye temeli ve ultra-saf, küresel tozlar üreten teknolojiyle Amaero, havacılık, savunma ve yüksek-performanslı imalat sektörlerindeki artan talebi karşılamaya hazır. Yatırımcılar, revize edilmiş IPO takvimi ve son inşaatı destekleyebilecek ek finansmanlar için şirketin bir sonraki dosyalamasını izlemelidir.


