Temel Çıkarımlar
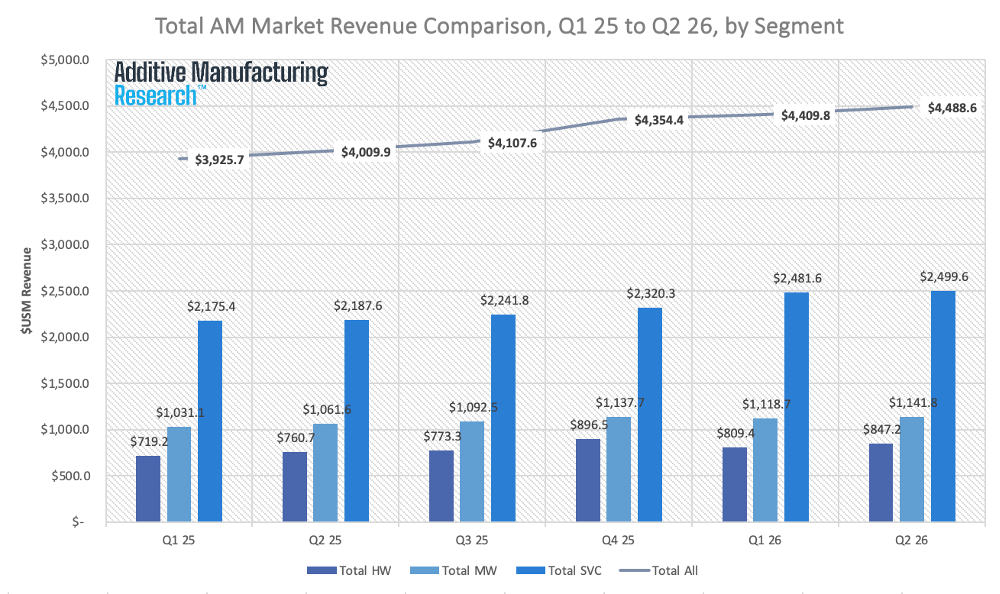
- Katmanlı imalat (AM) hizmetleri Q2 2026'da 2,5 Milyar $ elde etti, %14 YoY artış ve toplam 4,48 Milyar $ çeyreklik pazarın %55'inden fazla.
- Metal AM geliri 1,81 Milyar $'a yükseldi (%14 YoY); Polimer AM 2,68 Milyar $'a ( %11 YoY) büyüdü.
- Hizmet bürolarına dış kaynak kullanımı, firmaların endüstriyel yazıcılar için 500 K-2 M $ sermaye harcamasından kaçınmasını sağlar; bu trend, firmalar CapEx bütçelerini sıkılaştırdıkça hız kazanıyor.
- Endüstri analistleri, artan faiz oranlarının gelecekteki yatırımları soğutabileceğini ve mevcut büyüme momentumunu yavaşlatabileceğini uyarıyor.
Katmanlı İmalatta Hizmet Odaklı Yükseliş
Gelir Özeti – Q2 2026
Additive Manufacturing Research (AM Research), Q2 2026 3DP/AM Market Data and Forecast ve eşlik eden 3DP/AM Market Insights raporunu yayınladı. Veriler net bir kayma gösteriyor: genel AM pazarı %12 YoY büyürken, hizmet segmenti %14 artışla öne çıktı ve Q2 2025'te 2,19 Milyar $'dan Q2 2026'da 2,50 Milyar $'a yükseldi.
Metal vs. Polimer – Para Nereden Geliyor
| Segment | Q2 2025 Geliri | Q2 2026 Geliri | YoY Büyüme |
|---|---|---|---|
| Metal AM (tümü) | 1,59 Milyar $ | 1,81 Milyar $ | +%14 |
| Polimer AM (tümü) | 2,42 Milyar $ | 2,68 Milyar $ | +%11 |
| Birleşik Hizmetler | 2,19 Milyar $ | 2,50 Milyar $ | +%14 |
| Toplam AM Pazarı | 4,01 Milyar $ | 4,48 Milyar $ | +%12 |
Kaynaklar: AM Research Q2 2026 pazar verileri.
Neden Hizmetler Donanım Satışlarını Geride Bırakıyor
- Sermaye verimliliği – Üretim sınıfı metal bir yazıcı satın almak 500 K-2 M $ maliyetinde olabilir, ayrıca sürekli bakım ve malzeme yönetim altyapısı gerekir. Hizmet büroları bu giderleri üstlenir ve “kullandıkça öde” fiyatlandırması sunar.
- Pazara hızlı giriş – Şirketler, sağlayıcının mevcut malzeme kütüphanelerini ve sertifikalı süreç niteliklerini kullanarak gün içinde düşük hacimli parçalar prototipleyebilir veya piyasaya sürebilir.
- Risk azaltma – Dış kaynak kullanımı, ev içinde AM için gerekli süreç kalifikasyonu, sertifikasyon ve kalite kontrol belgeleriyle ilgili dik öğrenme eğrisinden kaçınmayı sağlar.
Bu avantajlar, faiz oranlarının %5,8'e yükselmesiyle şirket CapEx bütçelerinin sıkılaştığı bir makro ortamda özellikle çekicidir.
Analist Perspektifi
AM Research'den Scott Dunham, Executive Vice President, 2026'nın ilk yarısının “tahmin edildiği gibi güçlü bir büyüme” sağladığını ve sermayenin kısa bir duraklamadan sonra sektöre geri döndüğünü vurguladı. Ancak daha fazla faiz artışının gelecekteki CapEx'i zorlayabileceği konusunda uyarıda bulundu ve hem donanım alımlarının hem de hizmet sözleşmelerinin hızlı genişlemesinin yavaşlayabileceğini belirtti.
Üreticiler ve Tedarikçiler İçin Sonuçlar
- Hizmet büroları, orta ve büyük ölçekli işletmeler için AM'ye birincil giriş kapısı haline geliyor ve onları sadece satıcı değil stratejik ortak konumuna taşıyor.
- Ekipman üreticileri, yönetilen hizmet paketleri, yazılım ekosistemleri ve sonrası işleme çözümleri sunmaya yönelerek ilgili kalmalı.
- Yatırımcılar, hizmet gelir payını (şimdi toplam AM'in >%55'i) piyasa sağlığının öncü bir göstergesi olarak izlemeli, özellikle para sıkılaşması dönemlerinde.
Sonuç
Katmanlı imalat hizmetleri, sektörün büyüme motoru olarak konumunu pekiştirdi ve Q2 2026'da 2,5 Milyar $ gelir elde etti—%14 yıllık artışla genel pazar büyümesini aştı. Firmaların endüstriyel yazıcıların yüksek ön maliyetlerinden kaçınmasını sağlayarak, hizmet sağlayıcılar yeni harcamaların çoğunluğunu yakalıyor. Görünüm olumlu olsa da, yükselen faiz oranları gelecekteki sermaye tahsislerini soğutabilir ve hizmet modelini AM manzarasında momentumu sürdürmek için daha da kritik hâle getirebilir.


