Key Takeaways
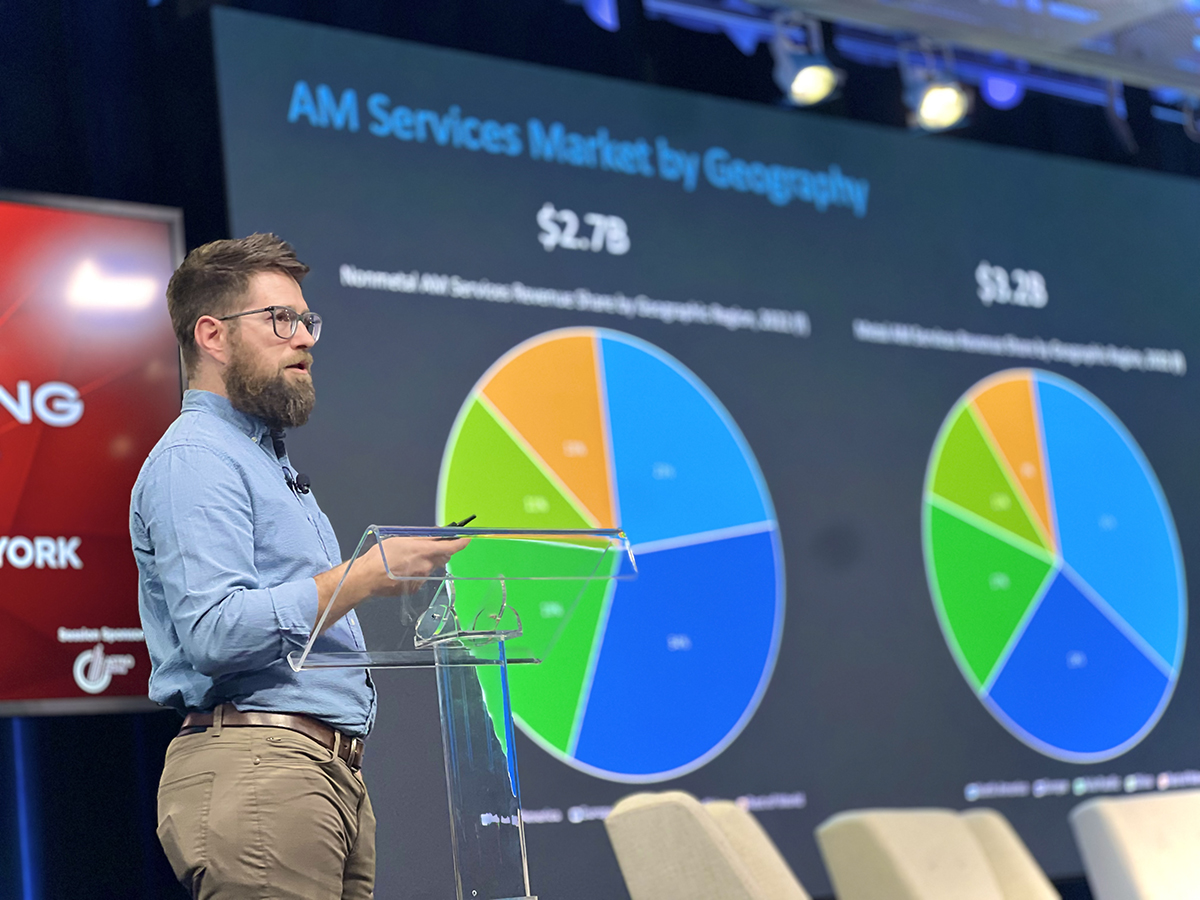
- Der globale Markt für Additive-Manufacturing (AM)-Dienstleistungen wird voraussichtlich von ~US$10 Mrd. im Jahr 2024 auf >US$30 Mrd. bis 2035 steigen (CAGR ≈ 10 %).
- Zwei komplementäre Wachstumstreiber werden identifiziert: (1) Gewinnung von Erst-Nutzern von AM und (2) Vertiefung der Nachfrage bestehender Nutzer für hochwertige, geringvolumige Produktion.
- Service-Büros behalten einen entscheidenden Vorteil bei Kapitalintensität, Materialbreite und regulatorischer Konformität, während interne „günstig-und-gut“ Extrusions-Drucker die Prototyp-Volumina senken.
- Unternehmen, die interne Rapid-Prototype-Fähigkeiten mit ausgelagerten Nachbearbeitungs- oder Metall-Druck-Dienstleistungen kombinieren, können den größten Marktanteil erfassen.
The Dual-Track Model for AM Services Expansion
1. Broadening the Base of First-Time AM Users
Hersteller, die traditionell auf konventionelle Zerspanung setzen, wenden sich zunehmend externen AM-Dienstleistern zu, um die Technologie zu testen, ohne Multi-Million-Dollar-Investitionen zu tätigen. Ein typisches Metall-Laser-Powder-Bed-Fusion-System (LPBF) kostet US$500 k–$1.2 M, während ein Hoch-Volumen-Polymer-Extrusions-Drucker für US$10 k–$30 k erworben werden kann.
- Lower entry barriers: Service-Büros übernehmen die anfänglichen Geräte-Kosten und bieten Zugriff auf ein Materialportfolio von über 150 Legierungen und Polymeren, von denen viele auf günstigen Desktop-Einheiten nicht verfügbar sind.
- Risk mitigation: Auslagerung eliminiert den Bedarf an internem Fachwissen für Prozess-Qualifizierung, Bauteil-Qualifizierung und ISO 9001- oder AS9100-Zertifizierung.
- Speed to market: Durchlaufzeiten von 2–5 Tagen für 10-mm-Skala-Polymer-Teile und 7–14 Tagen für Metall-Komponenten sind üblich, verglichen mit 3–6 Wochen für interne Einrichtung und Validierung.
Diese Faktoren führen zu einer Welle von new-user adoption in den Bereichen Automobil, Luft- und Raumfahrt sowie Consumer-Electronics, besonders in Regionen, in denen AM-Talentpools noch reifen (z. B. Südostasien und Mitteleuropa).
2. Deepening Demand from Existing AM Users
Während neue Nutzer das Volumen steigern, treibt das value-add-Segment den Umsatz pro Teil. Unternehmen, die bereits Desktop-Drucker besitzen, lagern zunehmend aus:
| Process | Typical In-House Cost (per part) | Outsource Cost (per part) | Key Value Drivers |
|---|---|---|---|
| Polymer FDM prototype | US$5–$15 | US$12–$30 | Material variety, surface finish, post-processing |
| Metal SLM production part | US$150–$300 (including machine amortization) | US$180–$350 | Certified build sheets, heat-treatment, QA |
| Multi-Material or hybrid part | US$250–$500 (requires multiple machines) | US$300–$600 | Integrated design-for-manufacturing, supply-chain consolidation |
- Post-processing expertise: Service-Büros bieten CNC-Fräsen, Kugelstrahlen und Heißisostatisches Pressen (HIP) an, die sich die meisten Kleinwerkstätten nicht leisten können.
- Regulatory compliance: Luft- und Raumfahrt- sowie Medizinkunden verlangen Rückverfolgbarkeit (z. B. Build-Log-PDFs, Materialzertifikate), die externe Anbieter bereits bereitstellen.
- Scalability: Wenn ein Design von Prototyp zu Niedrig-Volumen-Produktion (100–5 000 Einheiten) übergeht, verbessern sich die Wirtschaftlichkeit der Auslagerung dramatisch, wobei die Stückkosten um 20-35 % gegenüber dem Ausbau einer internen Flotte sinken.
Macro-Economic Context
- Globale AM-Geräte-Auslieferungen erreichten US$5.2 bn in 2023, ein Anstieg von 12 % YoY, laut Wohlers Report.
- Der Dienstleistungs-Sektor erfasste ~19 % der gesamten AM-Ausgaben im Jahr 2023, wird aber bis 2030 voraussichtlich 30 % übersteigen, da mehr Unternehmen ein „print-and-post-process“-Modell übernehmen.
- Inflationsdruck auf Rohmaterialpreise (z. B. Ti-6Al-4V-Pulver +8 % YoY) erhöht den Anreiz für Unternehmen, pay-as-you-go-Materialnutzung zu bezahlen statt große Lagerbestände zu halten.
Competitive Landscape
- Large-scale bureaus (z. B. Stratasys Direct, EOS AM Services) dominieren die Metall-Druck-Kapazität und bieten >10.000 Std./Monat über mehrere Standorte.
- Regional niche players (z. B. 3D-Print UK, XYZ Printing India) konzentrieren sich auf Polymer-Extrusion und schnelle Prototyp-Durchlaufzeiten, wobei sie niedrigere Arbeitskosten nutzen, um preislich konkurrenzfähig zu bleiben.
- Hybrid models (z. B. GE Additive’s “Digital Foundry”) kombinieren interne Metall-Drucker mit einem externen Netzwerk für die Nachbearbeitung und veranschaulichen den Trend zu integrated service ecosystems.
Bottom Line
Der AM-Dienstleistungsmarkt wird sich innerhalb des nächsten Jahrzehnts verdreifachen, angetrieben durch eine Doppel-Strategie: Gewinnung von Erst-Nutzern, die ausgelagerte Expertise bevorzugen, und Vertiefung der Beziehungen zu bestehenden Nutzern, die hochwertige Nachbearbeitungs- und Konformitäts-Dienstleistungen suchen. Unternehmen, die interne Rapid-Prototype-Fähigkeiten mit externen, spezialisierten Dienstleistungen verbinden, werden den größten Anteil an dieser wachsenden $30 bn-Chance erfassen.


