Wichtigste Erkenntnisse
- Amaeros US-IPO, ursprünglich geplant, ≈ $52,6 M durch den Verkauf von 7,46 M Aktien zu je $7,06 zu beschaffen, wurde wegen „ungünstiger Marktbedingungen“ verschoben.
- Die SEC-Registrierung des Unternehmens bleibt aktiv, ein neuer Angebotszeitpunkt wurde noch nicht genannt.
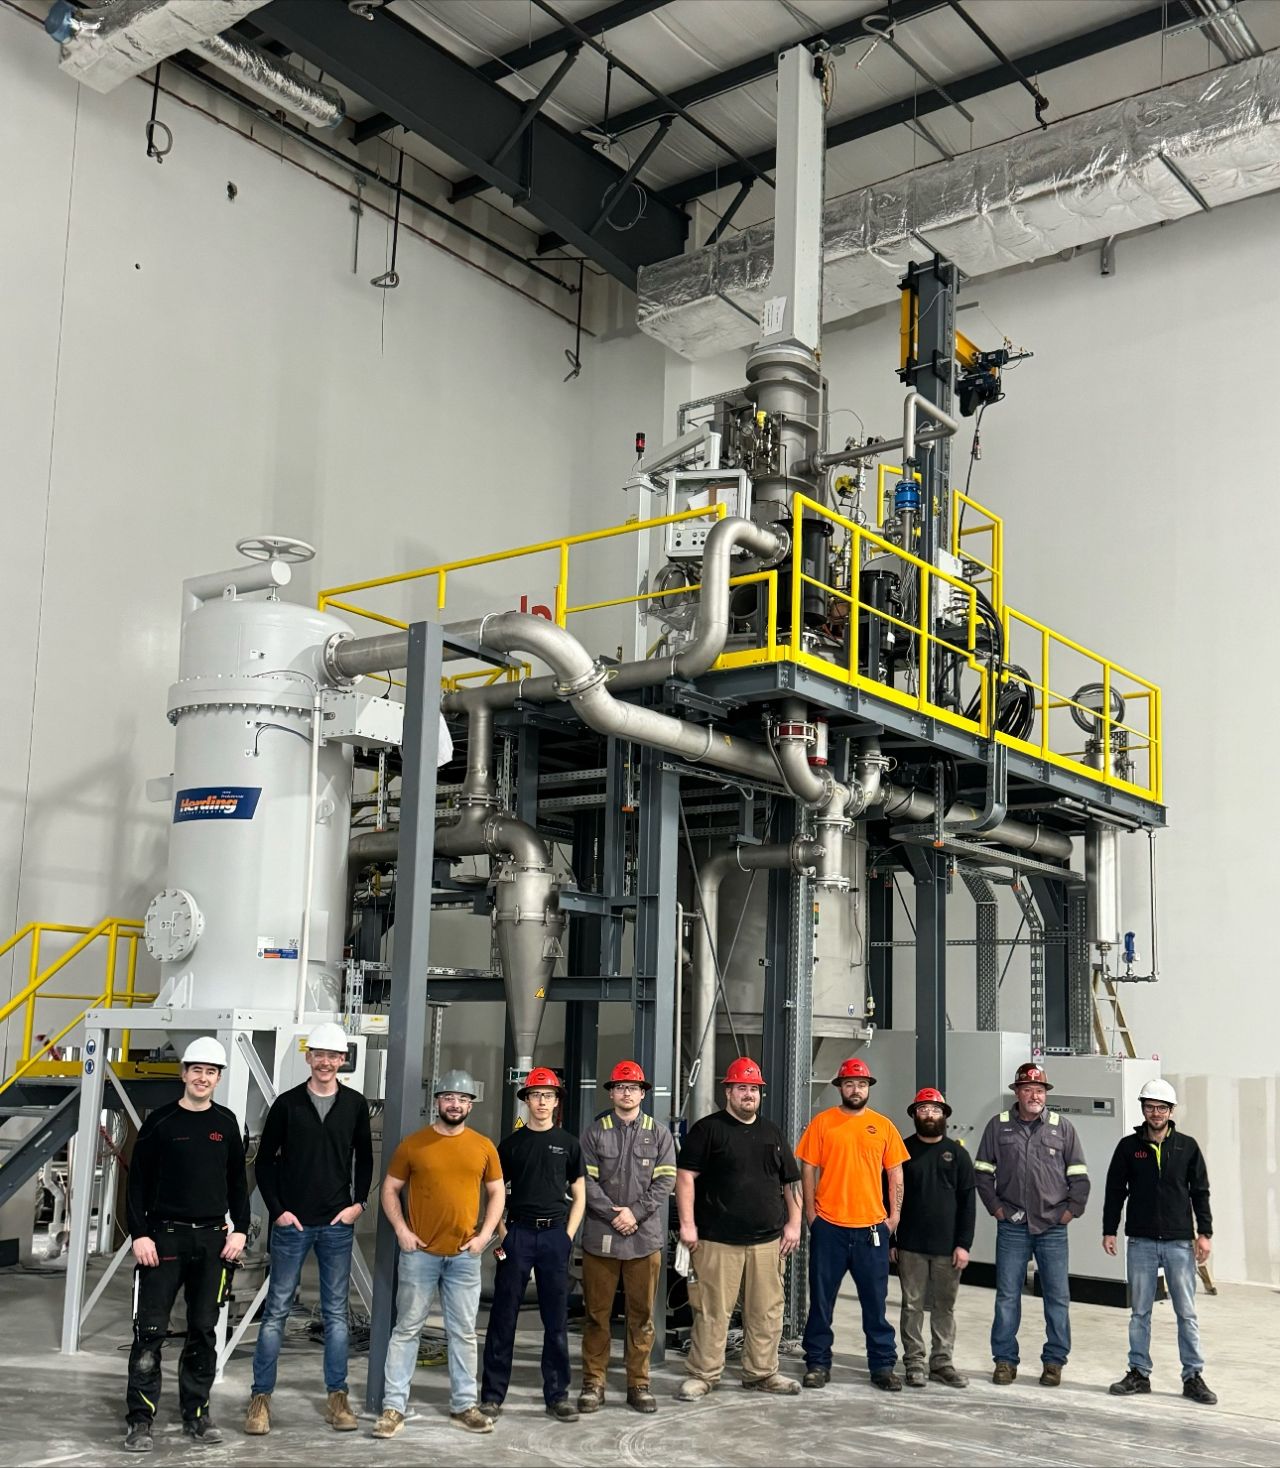
- Das Werk von Amaero in Tennessee produziert derzeit ≈ 680 t/Jahr sphärische feuerfeste und Titan-Legierungspulver; ein vierter EIGA-Atomisierer, der für Juni 2027 vorgesehen ist, erhöht die Kapazität auf ≈ 920 t/Jahr.
- Insgesamt bis heute eingesetztes Kapital: $48,3 M (bis 30 Jun 2026); weitere $16,5 M sind für den endgültigen Ausbau vorgesehen.
- Die IPO-Erlöse sollten die restlichen $16,5 M Ausbau finanzieren und flexible Working-Capital-Möglichkeiten für die Penetration des US-Marktes bieten.
Hintergrund: Das verschobene Nasdaq-Listing
Amaero, ein Spezialist für hochreine Metallpulver für die additive Fertigung (AM) und das Pulver-Metallurgie-Hot-Isostatic-Pressing (PM-HIP), reichte im September 2026 ein Form-S-1 bei der US-Securities-and-Exchange-Commission ein. Der Prospekt skizzierte ein Angebot von etwa 7,5 Millionen Aktien am Nasdaq Global Select Market unter dem Ticker AMRO. Zum Prospektpreis von $7,06 pro Aktie hätten die Bruttoerlöse $52,6 Millionen betragen.
Am 24 Sep 2026 kündigte das Unternehmen eine Verschiebung an und verwies auf „nachteilige Marktbedingungen“. Die Registrierungsunterlage bleibt eingereicht, die SEC hat sie jedoch noch nicht wirksam erklärt, und Amaero hat keinen neuen Zeitplan veröffentlicht.
Expansionsstrategie: Pulverproduktion in Tennessee
Aktuelle Anlagenfläche
Standort: McDonald, Tennessee
Kerntechnologien:
- Electrode Induction Melting Inert Gas Atomization (EIGA) – drei Einheiten in Betrieb (die dritte im Jun 2026 in Betrieb genommen).
- PM-HIP für die großskalige Bauteilkonsolidierung.
Jahresoutput (2026): ≈ 680 metrische Tonnen sphärische feuerfeste und Titan-Legierungspulver.
Geplanter Kapazitätsausbau
| Kennzahl | Heute (2026) | Nach 4. EIGA (Jun 2027) |
|---|---|---|
| EIGA-Einheiten | 3 | 4 |
| Pulverkapazität | 680 t/Jahr | 920 t/Jahr |
| Zusätzliches Kapital erforderlich | – | $16,5 M |
| Schlüsselaufwendungen | – | $3,3 M (4. EIGA) $2,2 M (Argon-Gas-Recycling) $11 M (Verarbeitung & PM-HIP-Ausrüstung) |
Der vierte Atomisierer soll den Durchsatz um ≈ 35 % steigern und Amaero ermöglichen, die wachsende Nachfrage aus Luft- und Raumfahrt, Verteidigung und Hochleistungs-Automobilsektoren zu bedienen, die AM-kompatible Pulver benötigen.
Finanzielle Verpflichtung für den US-Ausbau
- Bereits investiertes Kapital (bis 30 Jun 2026): $48,3 M in Grundstücke, Gebäude und Primärausrüstung.
- Zukünftige Ausgaben (prognostiziert): $16,5 M, aufgeschlüsselt wie folgt:
| Kategorie | Betrag (US$) |
|---|---|
| Vierter EIGA-System | 3,3 M |
| Argon-Gas-Recycling-Loop | 2,2 M |
| Pulver-Verarbeitung & PM-HIP-Hardware | 11 M |
| Anlagen-Upgrades & Rücklage | — |
Diese Ausgaben sollen größtenteils aus den IPO-Erlösen finanziert werden, ergänzt durch vorhandene Liquiditätsreserven und mögliche Fremdfinanzierungen.
Marktkontext
Der globale Metall-Pulver-Markt soll bis 2030 $13,2 B erreichen und mit einer CAGR von 9,4 % wachsen (Quelle: MarketsandMarkets, 2025). Die US-Nachfrage beschleunigt sich durch verteidigungsbezogene AM-Programme und den Vorstoß der Federal Aviation Administration für leichte Titan-Komponenten. Amaeros Fokus auf sphärische, sauerstoffarme Pulver entspricht den strengen Vorgaben von Luft-und Raumfahrt-OEMs und verschafft ihm einen Wettbewerbsvorteil gegenüber traditionellen gas-atomisierten Herstellern, die typischerweise höhere Verunreinigungsgrade liefern.
Vergleich: EIGA vs. konventionelle Gas-Atomisierung
| Merkmal | EIGA (Amaero) | Konventionelle Gas-Atomisierung |
|---|---|---|
| Partikelsphärizität | > 99 % | 95-98 % |
| Sauerstoffgehalt | < 0,02 % | 0,03-0,05 % |
| Energieeffizienz | ~ 15 % geringerer spezifischer Energieverbrauch | Höher |
| Produktionsflexibilität | Schneller Legierungswechsel (≤ 48 h) | Längerer Wechsel (≥ 72 h) |
| Kapitalaufwand (pro Einheit) | $8-9 M | $6-7 M (niedrigere Anfangsinvestition, höhere Betriebskosten) |
Die überlegene Partikelqualität von EIGA reduziert die nachgelagerte Verarbeitungszeit und verbessert die Bauteildichte in AM-Aufträgen, was den höheren Kapitalaufwand rechtfertigt.
Ausblick
Obwohl die IPO-Verzögerung kurzfristige Liquiditätsunsicherheit schafft, ist die kapitalintensive Expansion bereits gut durch interne Cashflows und frühere Finanzierungsrunden gedeckt. Der Abschluss des vierten EIGA-Systems wird ~ 240 t/Jahr zusätzliche Kapazität freischalten und Amaero ermöglichen, einen größeren Anteil am schnell wachsenden US-Metall-Pulver-Markt zu erobern.
Fazit
Amaeros Entscheidung, den $52,6 M schweren Nasdaq-Start zu verschieben, spiegelt kurzfristige Marktschwankungen wider, nicht aber eine strategische Kursänderung. Das Unternehmen bleibt auf Kurs, die $16,5 M Expansion abzuschließen, die die Jahresproduktion von 680 t auf 920 t steigern wird – ein Anstieg von 35 %, ermöglicht durch einen vierten EIGA-Atomisierer. Mit einer soliden Kapitalbasis und Technologie, die ultra-reine, sphärische Pulver liefert, ist Amaero gut positioniert, die steigende Nachfrage aus Luft- und Raumfahrt, Verteidigung und Hochleistungs-Fertigungssektoren zu bedienen. Investoren sollten die nächste Einreichung des Unternehmens für einen neuen IPO-Zeitplan sowie mögliche ergänzende Finanzierungen für den endgültigen Ausbau beobachten.


