Der Special Purpose Acquisition Company (SPAC)-Boom war verheerend für die additive Fertigungs- (AM-) Branche. Auf seinem Höhepunkt im Jahr 2021 — und natürlich Unternehmen aus Branchen weit jenseits von AM — brachte der SPAC-Boom Milliarden von Dollar in die AM-Branche und hinterließ kaum greifbare Ergebnisse, abgesehen von einer Investitionswelt, die völlig misstrauisch gegenüber AM geworden ist.
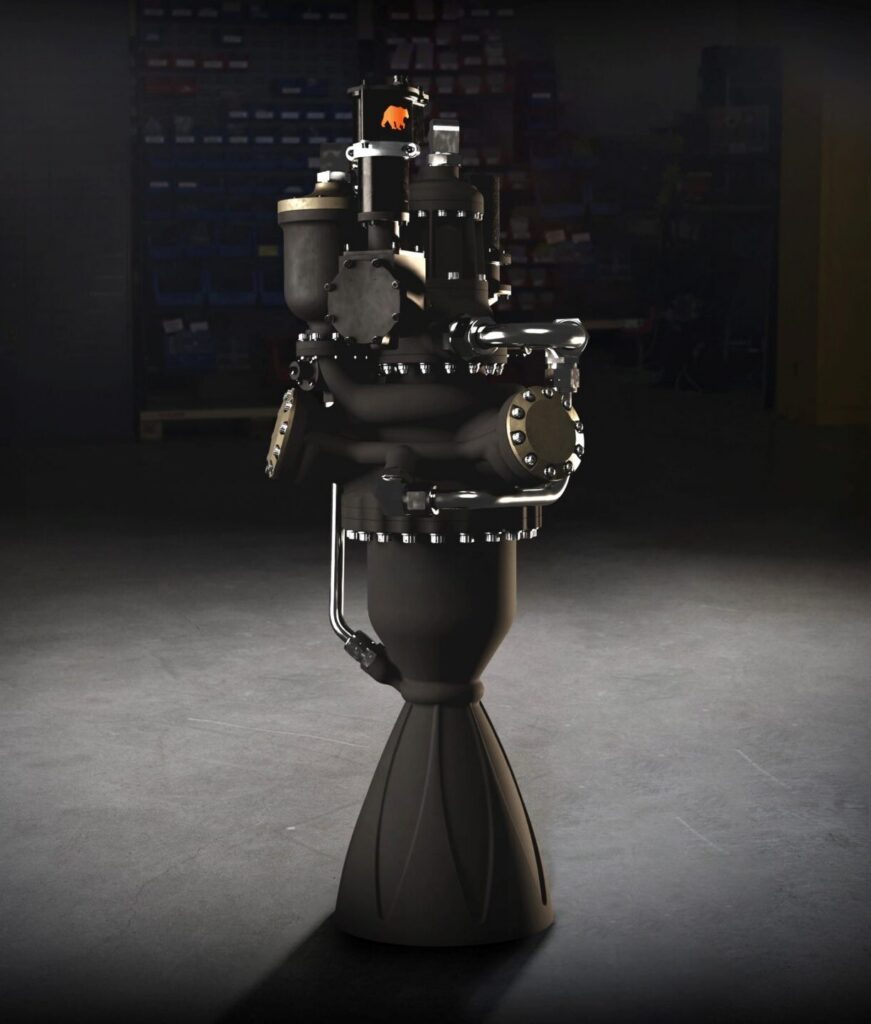
Trotz dieser Gesamtbilanz erleben SPACs ein Comeback, dem die AM-Industrie nicht entgeht: niemand geringeres als Ursa Major, der in Colorado ansässige Hersteller von Antriebshardware, der Metall-AM nutzt, fusioniert mit Bleichroeder Acquisition Corp. III, in einem Deal über 2,3 Mrd. $. Der Deal wird von Inflection Point Asset Management unterstützt, dessen Portfolio strategische Infrastruktur-Play-s wie Intuitive Machines und USA Rare Earth umfasst. Cantor Fitzgerald ist leitender Finanzberater für Bleichroeder, wobei Ursa Major von Moelis beraten wird.
Ursa wird mindestens 350 Mio. $ aus dem Deal erhalten, wobei dieser Betrag fast verdoppelt werden könnte, und das Startup wird mit 110 Mio. $ finanziert, sobald der Deal unterzeichnet ist. Das Listing wird voraussichtlich im 1. Quartal 2027 erfolgen, dann wird Ursa Major an der NASDAQ gehandelt.
Interessanterweise entsprechen 110 Mio. $ etwa dem Betrag, den Ursa in seinen beiden vorherigen Finanzierungsrunden erhalten hat, wobei die gesamte All-Time-Finanzierung des Unternehmens knapp 400 Mio. $ beträgt. Zum Zeitpunkt seiner Series-E-Runde im vergangenen Dezember bemerkte Bloomberg, dass die Bewertung von Ursa Major bei etwa 600 Mio. $ lag, sodass die aktuelle Bewertung von 2,3 Mrd. $ zwar in nur acht Monaten ein beträchtlicher Sprung erscheint, sie jedoch weitgehend durch die steigende Nachfrage nach den Raketenteilen erklärt wird, die Ursa Major liefern kann.
Dennoch ist es vielleicht ein wenig überraschend, dass Ursa Major, das in den letzten Jahren den Gipfel operativer Exzellenz im Kontext der wachsenden Nachfrage des Verteidigungssektors nach Metall-AM-Fähigkeiten verkörperte, den SPAC-Weg wählt. Die Liste der Unternehmen, die nach einem SPAC-Deal erfolgreich waren, ist äußerst kurz.
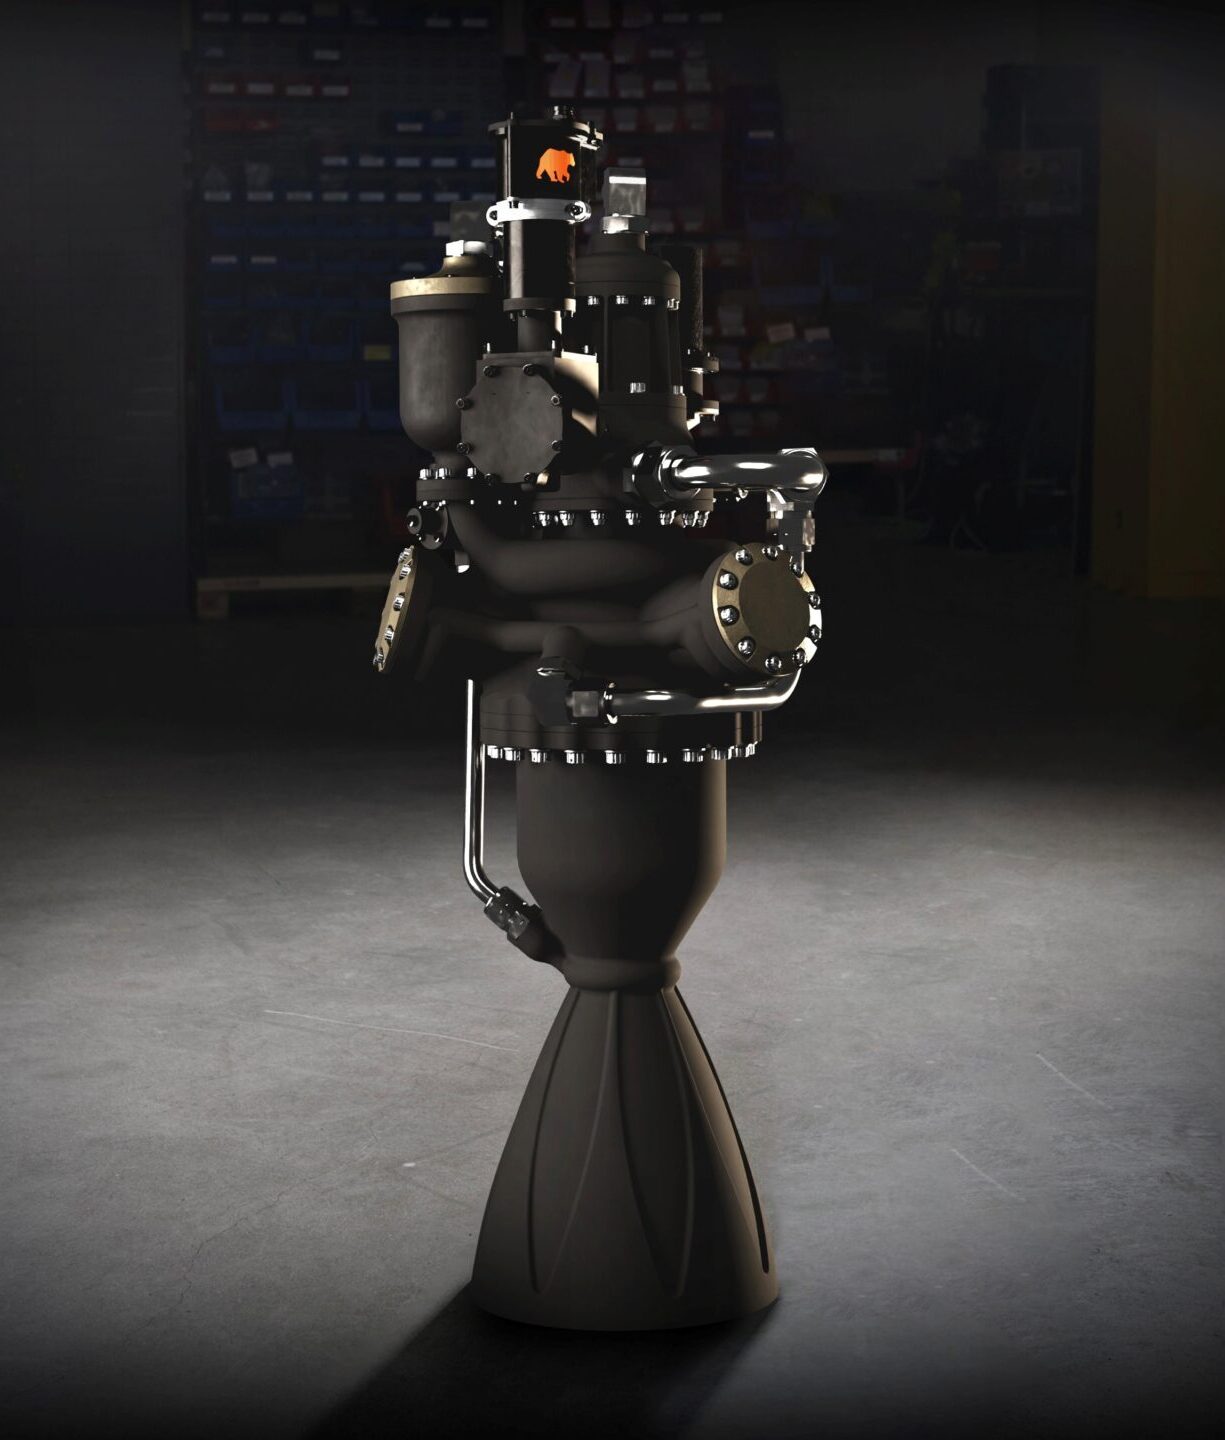
Andererseits ist eine dieser Erfolgsgeschichten Rocket Lab, was bedeutet, dass es Präzedenzfälle für ein US-Unternehmen gibt, das AM für Weltraum- und Verteidigungsinfrastruktur nutzt und SPAC-Mittel sinnvoll einsetzt. Gleichzeitig zeigt sich ein wachsender Trend, dass US-Strategiefirmen — insbesondere alles Verteidigungsbezogene — zu weniger konventionellen Finanzierungsquellen greifen, um zukunftsweisende Capex-Verpflichtungen zu erfüllen, die für ein rasches Wachstum in einer reifen Industriewirtschaft notwendig sind.
Das erwähnte USA Rare Earth ist ein gutes Beispiel dafür: Die jüngste staatlich finanzierte Zuwendung stammt vom Economic Defense Unit des Pentagon, von dem ich zuvor nichts wusste, das jedoch gerade 750 Mio. $ in USA Rare Earth investiert hat. Es ist nicht sofort ersichtlich, warum ich dies als weniger riskant ansehen sollte als einen SPAC (obwohl es vielleicht ein Grund zur Besorgnis ist, dass SPAC-Ventures als Testfälle für experimentelle Formen der US-Staatsfinanzierung erscheinen).
Primär denke ich, dass dies belegt, wie weit amerikanische Investoren jetzt gehen müssen, um Kapital in die heimische Schwerindustrie zu lenken. Abgesehen von einer seltenen Handvoll „Masters of the Universe“ wie Jamie Dimon und Eric Schmidt scheinen die Menschen das Konzept der US-Reshoring-Strategie nicht zu verinnerlicht zu haben, und bislang gibt es dafür kaum Grund.
Ursa Major ist die Art von Unternehmen, dessen Erfolg die Meinung der Menschen verändern könnte, obwohl der Markt immer wettbewerbsintensiver wird, wobei Unternehmen wie Beehive Industries die Kapazität aufbauen, den allgemeinen AM-Markt für Antrieb im Weltraum anzugreifen, den Ursa Major bislang dominiert hat. Keine dieser Firmen wird erfolgreich sein, ohne sich gegen robuste Konkurrenz zu behaupten, sodass es eigentlich gut ist, dass ihre Zahl wächst. Die Big-Five-Primes hatten arguably die einfachste Fahrt in der Geschichte der Wirtschaft, was sich für die Welt katastrophal ausgewirkt hat (zum Nutzen, ja, der Ursa Majors). Aber es scheint, dass Ursa Majors Weg von hier an nur noch schwieriger wird, und zu beweisen, dass es sich gegen den Trend der SPAC-Geschichte stellen kann, ist nun ein wesentlicher Teil dieser Herausforderung.
Bilder freundlicherweise von Ursa Major bereitgestellt


