Ekleme imalatı tedarikçileri, son yirmi yılın büyük bir bölümünde teknoloji üzerine rekabet etti. Lazer sayısı, yapı hacmi, yapı hızı ve süreç izleme, pazarlama argümanını tanımlıyordu ve uzun bir süre boyunca bunlar müşteri değeri için makul bir göstergeydi. 2020 ve 2025 arasında bu mantığın temeli değişti. Bu makale, ekipman gelir rakamlarının sektörün rekabet yapısını ne ortaya koyduğunu ve Batı tedarikçilerinin henüz yanıtlamadığı stratejik bir soruyu neden gündeme getirdiğini inceliyor.
Beş yıllık ekipman geliri
2020 ve 2025 arasında metal ve polimer AM ekipmanından küresel gelir %41 arttı. Bu büyümenin dağılımı asıl hikâyedir. Çinli tedarikçiler, küresel ekipman gelirinin yaklaşık %10'undan %26'ya yükseldi. ABD merkezli tedarikçiler ise ters yönde hareket ederek %51'den %34'e düştü ve büyüyen bir pazarda mutlak anlamda gelir kaybetti. Alman tedarikçiler mutlak olarak büyüdü, ancak payını da kaybetti.
Bu dönemdeki ekipman gelir büyümesinin yaklaşık üçte ikisi Çinli tedarikçiler tarafından yakalandı. Bright Laser Technologies, Farsoon, Eplus3D ve HBD gibi şirketler bu payı üstün bir özellik setiyle kazanmadı. Batı sistem tedarikçilerinin henüz yakalayamadığı bir maliyet temeli ve iterasyon hızıyla, hem yerel pazarın hem de yeterli fonlamanın desteğiyle kazandılar.
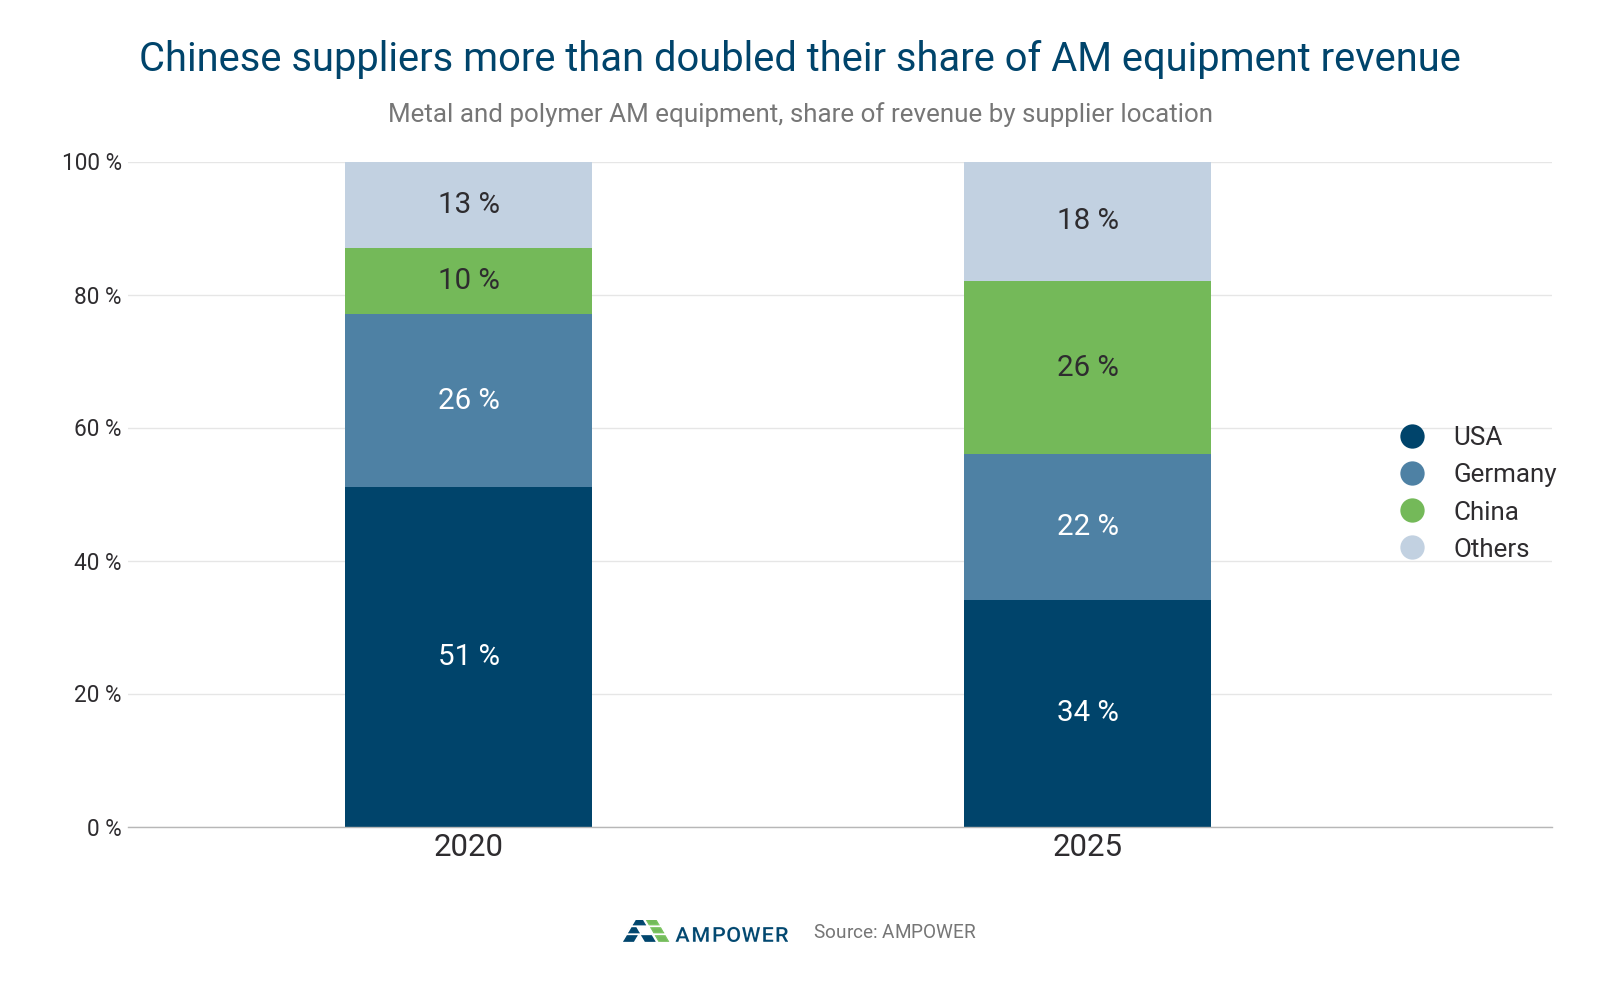
Şekil 1: Metal ve polimer ekipman gelirinin tedarikçi konumuna göre payı, 2020 vs 2025. Görsel AMPOWER tarafından temin edilmiştir.
Defans, Batı konumunu taşıyor
Defans, şu anda neredeyse her Batı AM tedarikçisi için yük taşıyan bir sütun. Bunu iki güç yönlendiriyor: ABD Savunma Bakanlığı’nın ekleme imalatına yönlendirdiği büyük fonlar ve dron üretiminin hızlı bir şekilde inşa edilmesi. Bu ivme olmadan, 2025 ekipman gelirindeki Batı payı çok daha zayıf görünürdü.
Bu da harcamaların dayanıklılığına adil bir soru getiriyor ve iki kaynak bu konuda farklı. Dron programları, üretim hacmi ve hafif bir rahatlama işareti göstermeyen bir talep resmine bağlı. Buna karşılık, Savunma Bakanlığı fonlarının büyük bir kısmı yetenek geliştirmeye gidiyor: süreçlerin nitelendirilmesi, ilk kapasitenin inşası, tedarik zincirlerinin kanıtlanması. Bu tür harcamalar tasarım gereği ön yüklemeli. Şimdi ekipman geliri oluşturuyor ancak daha sonra tekrarlayan bir akışı garanti etmiyor.
Ucuz makineler piyasayı genişletiyor
Kullanıcılar için, arzdaki kayma bir tehditten çok bir fırsat. AM benimsemesinin engeli asla teknolojinin neler yapabileceği olmamıştır. Parça başına maliyet olmuştur ve makine amortismanı bunun büyük bir kısmını oluşturur. Batı makinesine göre bir kesir fiyatla sunulan bir sistem, hangi iş vakalarının kapanacağını değiştirir: endüstriyel marjlarla seri parçalar, kalıp, tüketici ürünleri, emtia fiyat noktalarında yedek parçalar. Bu benimseme için iyi bir haber. Ancak hâlâ makineleri Batı fiyat noktalarında satmanın sürdürülebilir bir çekirdek iş olduğunu varsayan tedarikçiler için iyi bir haber değildir.
Bir stratejik konum kapandı
Michael Treacy ve Fred Wiersema bir şirketin lider olabileceği üç değer disiplinini tanımladılar: operasyonel mükemmeliyet, ürün liderliği ve müşteri yakınlığı. Bir şirket birinde lider olmalı ve diğerlerinde rekabetçi kalmalı. Bugün AM’ye uygulandığında, seçenek daraldı.
Operasyonel mükemmeliyet, yani standartlaştırılmış ürünler, düşük varyantlar ve en düşük toplam maliyet, çoğu Batı tedarikçisi için artık açık bir konum değil. Yapısal olarak işgal edilmiş. Piyasaların korunduğu, özellikle defans alanında ve ihracat kontrolü ya da sertifikasyon gerekliliklerinin kimlerin satabileceğini sınırladığı yerlerde hayatta kalıyor. Yukarıdaki sayılar, bu korumanın kısmen tasarım gereği ön yüklemeli bütçelere dayandığını gösteriyor.
Ürün liderliği hâlâ geçerli ve pahalı. Sorun süredir: gerçek bir teknik liderlik ile onun kopyalanması arasındaki pencere birkaç yıla kısaldı. Şu anda zorluk yaşayan birkaç AM girişimi, daha uzun bir pencere varsayan bir tez üzerine kuruluydu. Bu tür portföyleri inceleyen yatırımcılar için, bu varsayım test edilmesi gereken ilk şeydir.
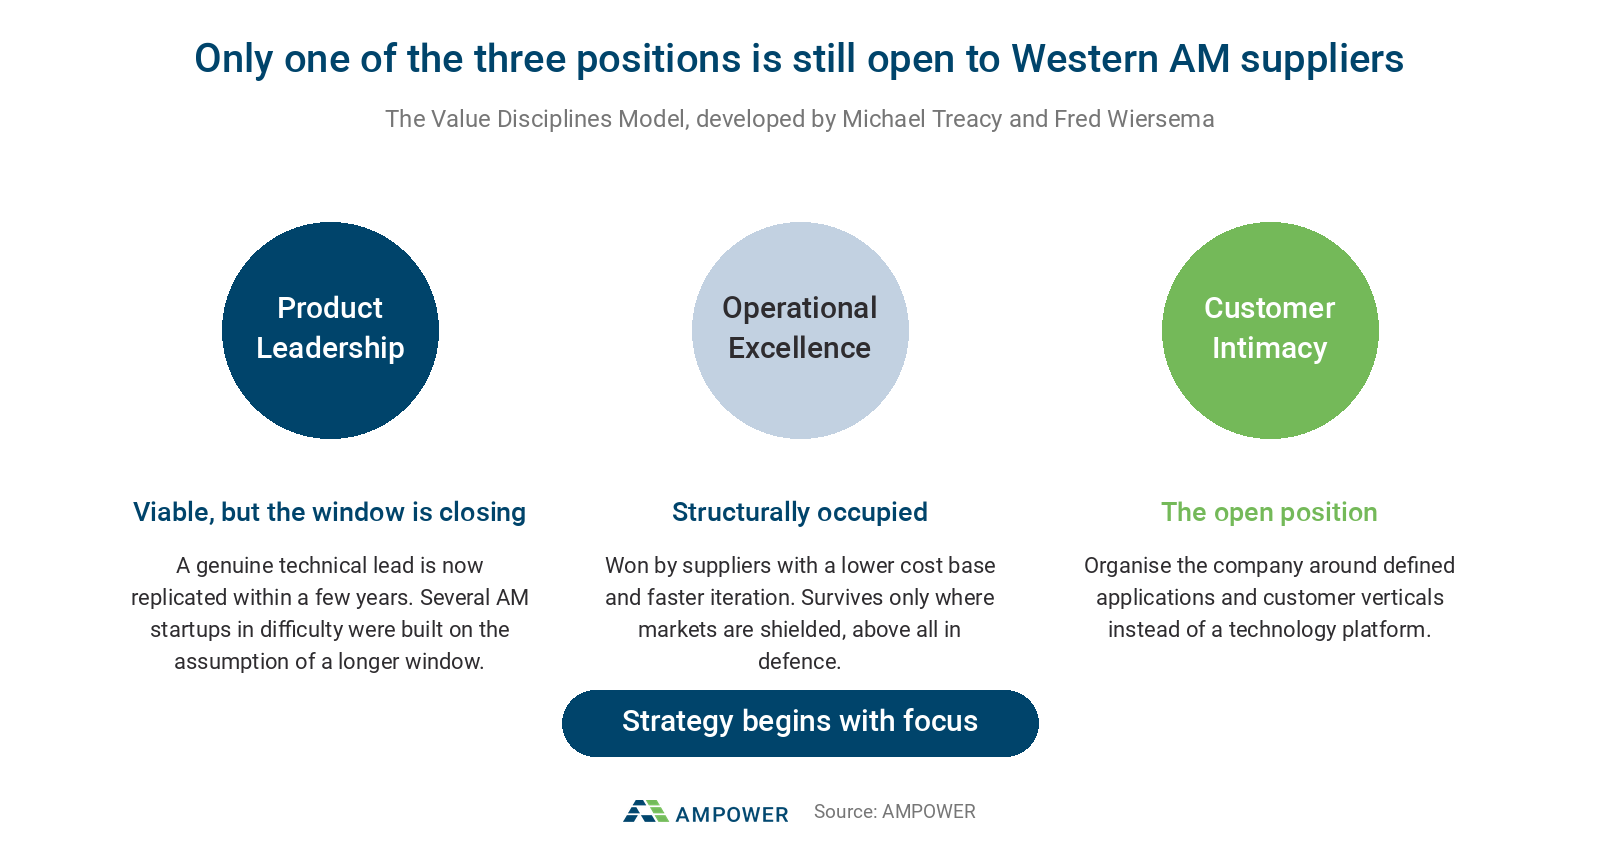
Şekil 2: Değer Disiplinleri Modeli ve Batı AM tedarikçileri için hâlâ mevcut olan konum. Görsel AMPOWER tarafından temin edilmiştir.
Müşteri ve uygulamalar artık odak noktası
Bu, AM’de müşteri yakınlığı anlamına gelir ve iyi hizmetten çok daha fazlasını kapsar. Şirketi belirli bir uygulama seti ve müşteri dikeyleri etrafında organize etmek demektir; teknoloji platformu etrafında değil: parçayı, nitelik yolunu, maliyet modelini ve düzenleyici ortamını müşteriden daha iyi anlamak ve bir makine yerine nitelik setiyle bir üretim parçasına nitelikli bir yol satmak.
Bu zorlu bir görev. Pazar genişliğinden vazgeçmeyi ve satış ile ürün yönetimini özellikler yerine uygulamalar etrafında yeniden inşa etmeyi gerektirir. Çoğu Batı AM tedarikçisi kendini müşteri odaklı tanımlar. Çok daha azı ise üç yıl içinde gelirlerini taşıyacak on uygulamayı adlandırabilir.
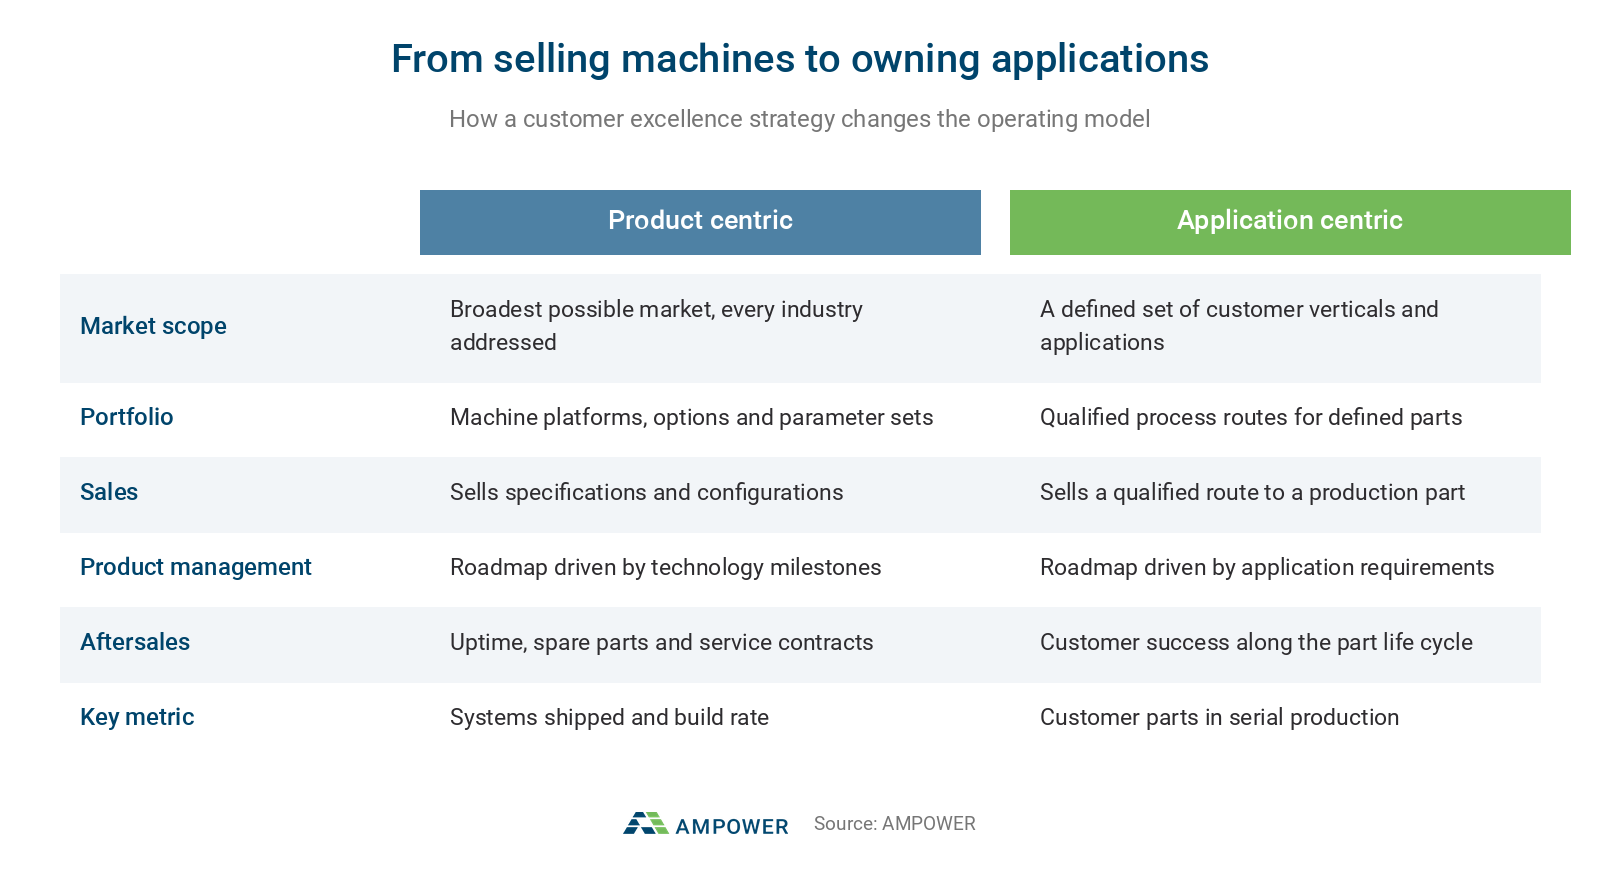
Şekil 3: Ürün odaklı ile uygulama odaklı işletim modeli. Görsel AMPOWER tarafından temin edilmiştir.
Bölüm II, bir tedarikçinin bunu dürüstçe nasıl test edebileceğini inceliyor.
Yazar hakkında
Matthias Schmidt-Lehr, AMPOWER’da Managing Partner, Hamburg merkezli ekleme imalatına adanmış bir strateji danışmanlığı. AMPOWER, ekipman ve malzeme tedarikçilerine, sözleşmeli üreticilere, endüstriyel kullanıcılara ve yatırımcılara pazar stratejisi, portföy konumlandırması, durum tespiti ve müşteri mükemmeliyeti konularında danışmanlık yapar ve küresel ekleme imalatı piyasası üzerine yıllık AMPOWER Report’u yayınlar. AMPOWER, Additive Manufacturing Strategies (AMS) 2027’nin Altın Sponsoru’dur.


