Wichtigste Erkenntnisse
- Dienstleister übertreffen OEMs bei der Nachfrage nach additiver Fertigung (AM) und wachsen etwa 2 × schneller als die Gesamtmarktquote.
- Große Auftragsfertiger wie Protolabs und Xometry bleiben dominant, aber neuere Akteure wie ADDMAN skalieren schnell (9 US-Standorte, 81 neue HP-Drucker).
- Die Zukunft des industriellen 3-D-Drucks hängt von Reshoring der Lieferkette und der Erschwinglichkeit von Hochvolumen-AM-Geräten ab.
- Die AM-Einführung spiegelt den Spritzguss wider: Die meisten Endnutzer lagern die Produktion aus, anstatt die Maschinen zu besitzen.
Von „Drucker in jedem Haus“ zu „Drucker in jeder Fabrik“
Früher wurde ein persönlicher 3-D-Drucker auf jeder Küchenarbeitsplatte versprochen. Als diese Vision stagnierte, verlagerte die Branche den Fokus auf industrielle additive Fertigung. Heute liegt der überzeugendste Beweis für volumenbasierte AM bei Auftragsfertigern – sowohl bei den etablierten Giganten als auch bei schnell wachsenden Boutique-Jobshops.
Warum OEMs nicht die Führung übernehmen
Original Equipment Manufacturers (OEMs) setzen weiterhin auf traditionelle Prozesse – Fräsen, Drehen, Stanzen und Spritzguss – für die Kernproduktion. Der eigentliche Treiber für das AM-Wachstum sind ihre Tier-1-Zulieferer, die zunehmend On-Demand-3-D-Druck-Dienstleistungen anbieten. Dieses zulieferer-getriebene Modell reduziert das Kapitalklima-risiko für OEMs und beschleunigt die Markteinführung von Teilen mit niedrigem bis mittlerem Volumen.
Dienstleister wachsen schneller als der Markt
Etablierte Akteure
| Unternehmen | Jahre im Geschäft | Kernleistungen | Umsatz 2023 (USD) |
|---|---|---|---|
| Protolabs | 1999 | Schnellprototyping, Niedrig-Volumen-Produktion (CNC, Spritzguss, AM) | $560 M |
| Xometry | 2013 | Online-Marktplatz für CNC, Blechbearbeitung und additive Dienste | $430 M |
Diese Firmen haben umfangreiche Netzwerke geprüfter Hersteller aufgebaut, die sofortige Angebotserstellung und Same-Day-Produktion für tausende Teile pro Monat ermöglichen.
Aufstrebende Konkurrenten
| Unternehmen | Gründungsjahr | Standorte (USA) | Kürzliche Investition | Wachstumsrate vs. Markt |
|---|---|---|---|---|
| ADDMAN | 2020 | 9 | 81 HP Metal Jet-Drucker (≈ $30 M gesamt) | ≈ 200 % (doppelt) |
| Rapid3D | 2021 | 4 | 25 Desktop Metal Studio System-Einheiten | ≈ 150 % |
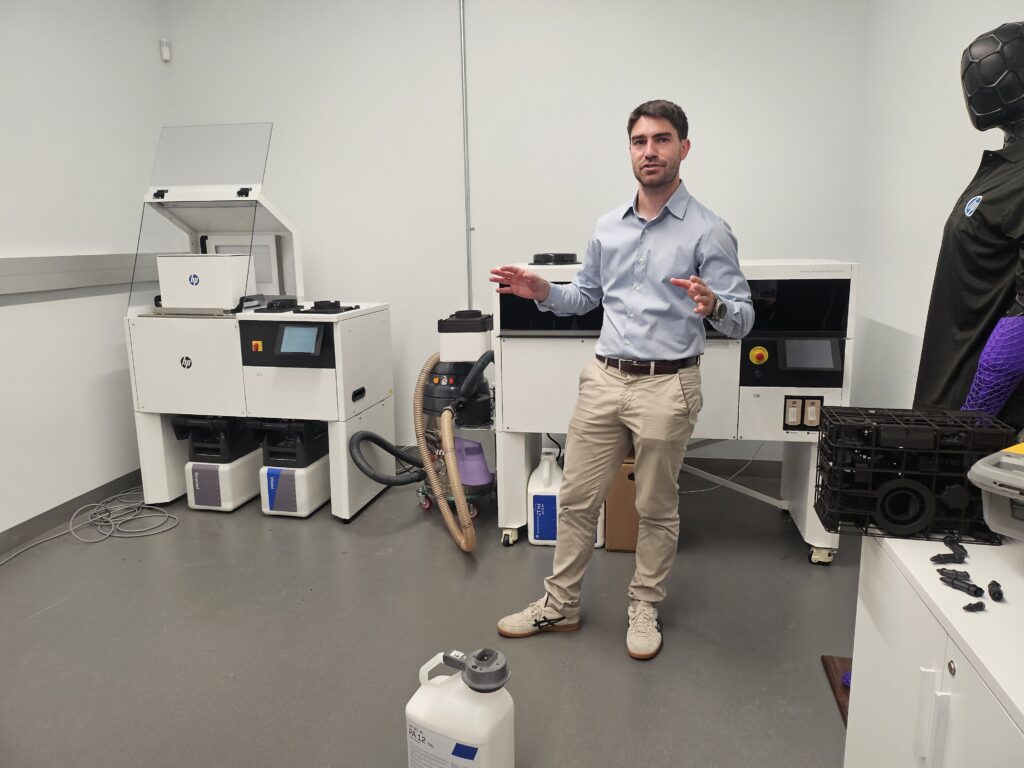
ADDMANs jüngste Bestellung von 81 HP Metal Jet-Druckern – einer der größten Einzel-Kundenkäufe in der Geschichte von HP Additive Manufacturing Solutions – zeigt, wie schnell neue Service-Büros skalieren. Laut François Minec, Global VP of Sales für HP Additive Manufacturing, „Dienstleister wachsen doppelt so schnell wie der Rest des Marktes“, was auf ein reifendes Ökosystem hinweist.
Der Reshoring-Effekt: Ein neuer Treiber für die AM-Einführung
Lieferketten-Störungen (COVID-19, geopolitische Spannungen) haben viele Hersteller gezwungen, die Produktion zu lokalisieren. Additive Fertigung bietet eine Plug-and-Play-Lösung:
- Durchlaufzeit-Reduktion: Teile, die einst einen 6-Wochen-Werkzeugzyklus erforderten, können innerhalb von 48 Stunden gedruckt und versendet werden.
- Werkzeuglose Flexibilität: Keine Formen oder Stempel; Design-Änderungen werden über Software-Updates umgesetzt.
- Kostenparität bei 500–1.000 Stück: Für Metallkomponenten sinkt der Stückpreis von HP Metal Jet auf $12–$18, sobald das Volumen ~800 Stück überschreitet, und ist damit mit konventioneller Bearbeitung vergleichbar.
Diese Kennzahlen machen AM attraktiv für Niedrig-Volumen-, Hoch-Mix-Produktionen – genau das Segment, in dem Auftragsfertiger gedeihen.
Vergleich: AM vs. konventionelle Fertigung für Niedrig-Volumen-Produktion
| Kennzahl | Additive Fertigung (Metal Jet) | CNC-Fräsen (5-Achsen) |
|---|---|---|
| Einrichtungszeit | < 1 Stunde (nur Software) | 4–8 Stunden (Spannvorrichtung, Werkzeugwechsel) |
| Stückkosten @ 1.000 Stück | $14 | $22 |
| Materialabfall | ≤ 5 % (Nahe-Net-Form) | 30–45 % (Spanabtrag) |
| Design-Iterationen | Unbegrenzt (keine Neu-Werkzeuge) | Beschränkt (neue Spannvorrichtungen/Werkzeuge) |
| Durchlaufzeit | 2–3 Tage (nach Auftrag) | 7–10 Tage (Werkzeugherstellung) |
Die Daten verdeutlichen, warum Auftragsfertiger AM als strategische Ergänzung und nicht als vollständigen Ersatz für CNC positionieren.
Fazit
Industrieller 3-D-Druck ist keine futuristische Neuheit mehr; er ist ein integraler Service, angetrieben von Auftragsfertigern, die den breiteren Markt übertreffen. Die Kombination aus Reshoring-Druck, erschwinglichen Hoch-Volumen-Druckern und einem zulieferer-zentrierten Geschäftsmodell verändert, wie OEMs Metallteile mit niedrigem bis mittlerem Volumen beziehen. Da Service-Büros ihre Wachstumsraten weiter verdoppeln, wird die additive Fertigung ihre Rolle als flexible, kosten-kompetitive Alternative zur traditionellen Bearbeitung für die nächste Generation von Produktionsteilen festigen.


