Additive-Manufacturing-Lieferanten haben sich über die meisten der letzten zwei Jahrzehnte hinweg über Technologie konkurriert. Laser-Anzahl, Bau-Volumen, Bau-Rate und Prozess-Monitoring bestimmten das Spielfeld, und lange Zeit waren dies ein vernünftiger Proxy für den Kundennutzen. Zwischen 2020 und 2025 hat sich die Grundlage dieser Logik verschoben. Dieser Artikel untersucht, was die Geräte-Umsatzzahlen über die Wettbewerbsstruktur der Branche offenbaren und warum sie eine strategische Frage aufwerfen, die die meisten westlichen Lieferanten noch nicht beantwortet haben.
Fünf Jahre Geräte-Umsatz
Der globale Umsatz mit Metall- und Polymer-AM-Geräten wuchs zwischen 2020 und 2025 um 41 Prozent. Die Verteilung dieses Wachstums ist die eigentliche Geschichte. Chinesische Lieferanten stiegen von etwa 10 Prozent des globalen Geräte-Umsatzes auf 26 Prozent. US-basierte Lieferanten gingen in die andere Richtung, von 51 auf 34 Prozent, und verloren in absoluten Zahlen Umsatz in einem wachsenden Markt. Deutsche Lieferanten wuchsen absolut, verloren aber ebenfalls Marktanteile.
Etwa zwei-Drittel des gesamten Geräte-Umsatzwachstums in diesem Zeitraum wurden von chinesischen Lieferanten erfasst. Unternehmen wie Bright Laser Technologies, Farsoon, Eplus3D und HBD gewannen diesen Anteil nicht mit einem überlegenen Funktionsumfang. Sie gewannen ihn mit einer Kostenbasis und einer Iterationsgeschwindigkeit, die westliche System-Lieferanten nicht erreicht haben, unterstützt von einem Heimatmarkt, der groß genug ist, beides zu finanzieren.
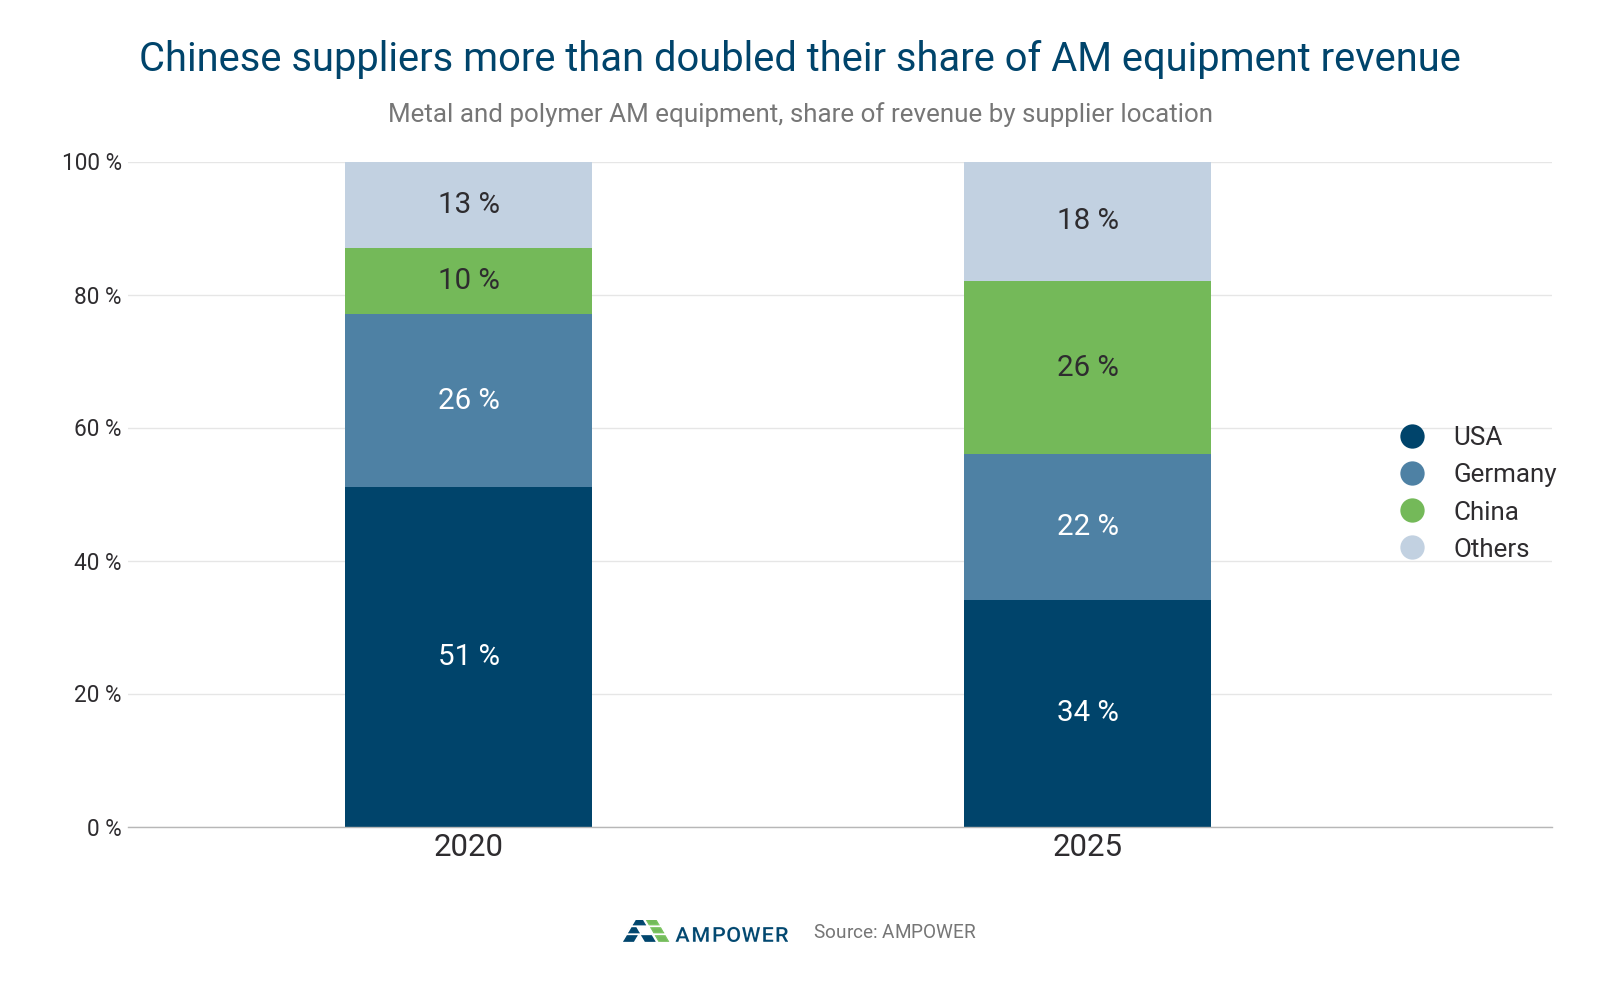
Figure 1: Anteil des Metall- und Polymer-Geräte-Umsatzes nach Lieferanten-Standort, 2020 vs 2025. Bildquelle: AMPOWER.
Verteidigung trägt die westliche Position
Verteidigung ist derzeit die tragende Säule für fast jeden westlichen AM-Lieferanten. Zwei Kräfte treiben sie an: die erheblichen Mittel, die das US-Department of War in additive Fertigung kanalisiert, und der rasche Ausbau der Drohnenproduktion. Ohne diesen Schwung würde der westliche Anteil am Geräte-Umsatz 2025 deutlich schwächer aussehen.
Das macht die Nachhaltigkeit der Ausgaben zu einer berechtigten Frage, und die beiden Quellen unterscheiden sich darin. Drohnenprogramme sind an Produktionsvolumen und an ein Nachfrage-Bild gebunden, das kaum Anzeichen einer Abschwächung zeigt. Ein großer Teil der Mittel des Department of War fließt hingegen in die Fähigkeitsentwicklung: Qualifizierung von Prozessen, Aufbau erster Kapazitäten, Validierung von Lieferketten. Derartige Ausgaben sind per Design front-lastig. Sie erzeugen jetzt Geräte-Umsatz, ohne später einen wiederkehrenden Strom zu garantieren.
Billige Maschinen erweitern den Markt
Für Anwender ist die Verschiebung im Angebot eher eine Chance als eine Bedrohung. Die Barriere für die AM-Einführung war nie, was die Technologie leisten kann. Sie war die Kosten-pro-Teil, und die Maschinen-Abschreibung ist ein großer Teil davon. Ein System, das einen Bruchteil einer gleichwertigen westlichen Maschine kostet, verändert, welche Business-Cases sich schließen lassen: Serienteile zu industriellen Margen, Werkzeuge, Konsumgüter, Ersatzteile zu Commodity-Preisen. Das ist eine gute Nachricht für die Adoption. Es ist keine gute Nachricht für Lieferanten, deren Strategie immer noch davon ausgeht, dass der Verkauf von Maschinen zu westlichen Preisen ein tragfähiges Kerngeschäft ist.
Eine strategische Position ist geschlossen
Michael Treacy und Fred Wiersema beschrieben drei Wert-Disziplinen, in denen ein Unternehmen führen kann: operative Exzellenz, Produkt-Leadership und Kunden-Intimität. Ein Unternehmen muss in einer führen und in den anderen wettbewerbsfähig bleiben. Auf AM heute angewandt, hat sich die Wahl eingeengt.
Operative Exzellenz, das bedeutet standardisierte Produkte, wenige Varianten und die niedrigsten Gesamtkosten, ist für die meisten westlichen Lieferanten keine offene Position mehr. Sie ist strukturell besetzt. Sie überlebt dort, wo Märkte geschützt sind, vor allem in der Verteidigung, und wo Export-Kontrollen oder Zertifizierungs-Anforderungen bestimmen, wer verkaufen darf. Wie die Zahlen oben zeigen, beruht dieser Schutz teilweise auf Budgets, die per Design front-lastig sind.
Produkt-Leadership bleibt machbar und bleibt teuer. Das Problem ist die Dauer: Das Zeitfenster zwischen einem echten technischen Vorsprung und seiner Replikation hat sich auf wenige Jahre verkürzt. Mehrere der AM-Start-Ups, die jetzt in Schwierigkeiten geraten sind, wurden auf der These aufgebaut, dass ein längeres Zeitfenster besteht. Für Investoren, die solche Portfolios prüfen, ist diese Annahme das erste, was getestet werden sollte.
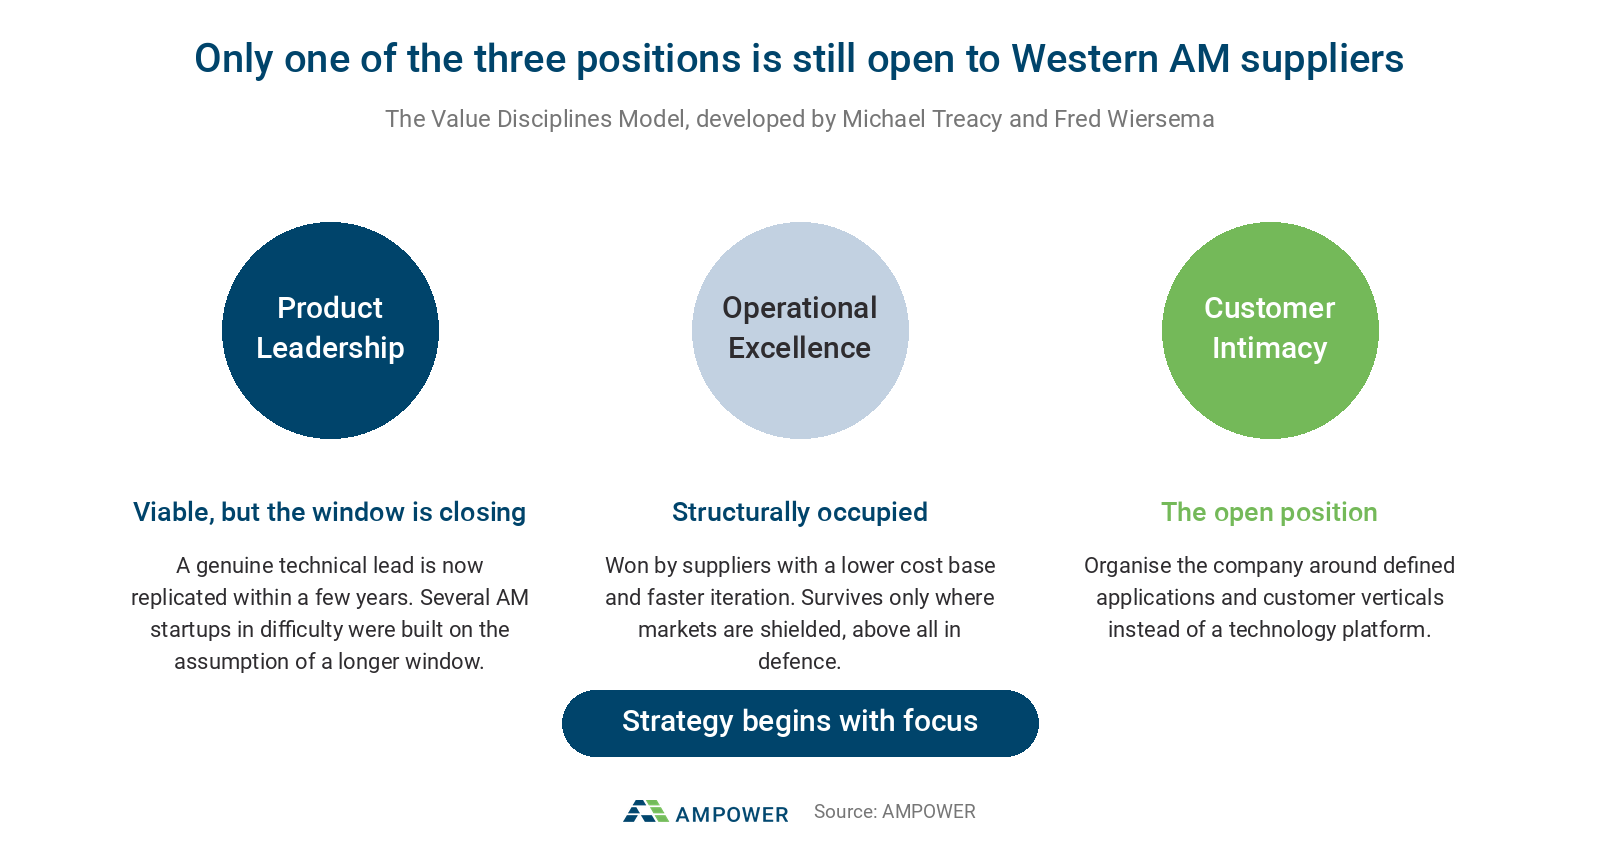
Figure 2: Das Value-Disciplines-Modell und welche Position noch für westliche AM-Lieferanten verfügbar ist. Bildquelle: AMPOWER.
Kunden und Anwendungen stehen jetzt im Fokus
Damit bleibt die Kunden-Intimität, die im AM deutlich mehr bedeutet als guter Service. Sie bedeutet, das Unternehmen um ein definiertes Set von Anwendungen und Kunden-Vertikalen zu organisieren statt um eine Technologie-Plattform: das Teil, seinen Qualifizierungs-Pfad, sein Kosten-Modell und sein regulatorisches Umfeld besser zu verstehen als der Kunde, und einen qualifizierten Weg zu einem Produktions-Teil zu verkaufen statt einer Maschine mit einem Parametersatz.
Das ist anspruchsvoll. Es erfordert, die Marktbreadth aufzugeben und Vertrieb sowie Produktmanagement um Anwendungen statt um Spezifikationen neu aufzubauen. Die meisten westlichen AM-Lieferanten beschreiben sich selbst als kunden-zentriert. Viel weniger können die zehn Anwendungen nennen, die ihren Umsatz in drei Jahren tragen werden.
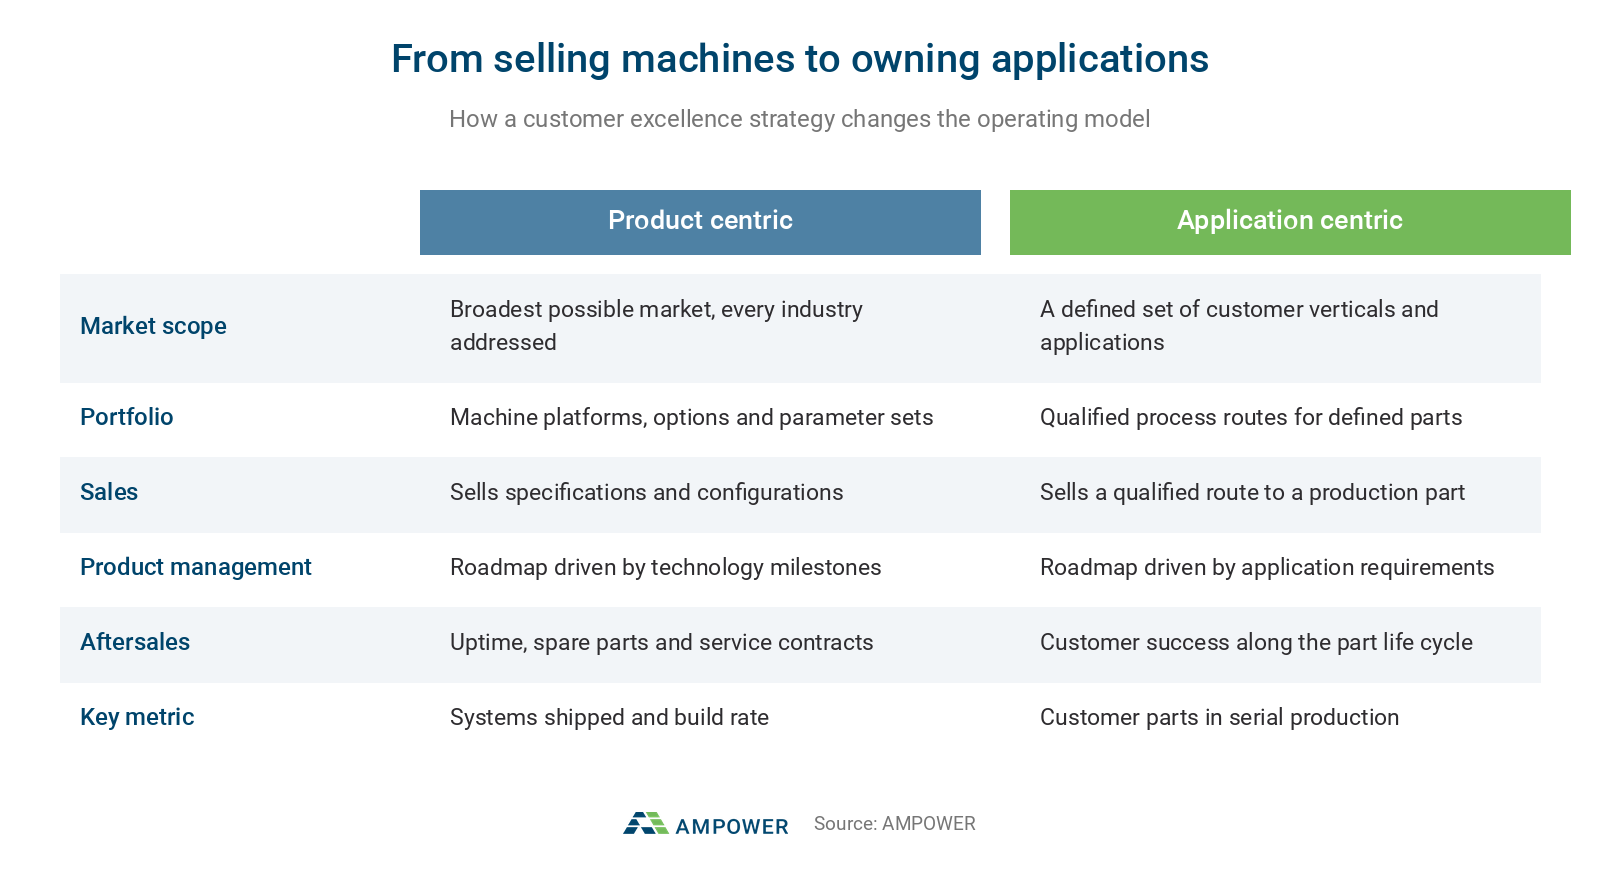
Figure 3: Produkt-zentriertes versus anwendungs-zentriertes Betriebsmodell. Bildquelle: AMPOWER.
Teil II untersucht, wie ein Lieferant das ehrlich testen kann.
Über den Autor
Matthias Schmidt-Lehr ist Managing Partner bei AMPOWER, einer Hamburger Strategie-Beratung, die sich dem additiven Fertigen widmet. AMPOWER berät Geräte- und Material-Lieferanten, Auftragsfertiger, industrielle Anwender und Investoren zu Marktstrategie, Portfolio-Positionierung, Due-Diligence und KundExzellenz und veröffentlicht den jährlichen AMPOWER Report zum globalen additiven Fertigungsmarkt. AMPOWER ist Gold-Sponsor von Additive Manufacturing Strategies (AMS) 2027.


